毎年の年末調整時に悩むのが、会社から提出を求められる扶養控除申告書。
どうして役所の説明はあんなにわからないのでしょうか。(笑)
この「税金・社会保険の知恵袋」では、家族のパターン別に扶養控除申告書の書き方を説明しております。
今回は、奥様と2人で住んでいる方、または、奥様以外の同居の人はそれぞれ収入があって扶養になっていない方のパターンでの書き方を説明しましょう。
書き方を説明する前に、扶養控除等申告書の意味を理解していただく必要があります。
事前に次の記事の「扶養控除等申告書の書き方|どんな場合に提出する?」をご覧ください。
→ 扶養控除等申告書の書き方|独身・パート・アルバイトの場合
令和7年は年収の壁の見直し等の関係で変更点がありますのでよく読んでください。
また、令和7年分から、扶養の状況が前年から変更がない場合には、氏名、住所など最低限の記入さえすればいい簡易様式ができましたから、そちらを利用しましょう。
扶養控除等申告書の今年分の確認と来年分の記入
扶養控除等申告書については、ほかの用紙と異なり2年分が勤務先から配布されます。
1枚は1年前(今年途中入社の方は入社時)に記入した今年分の扶養控除等申告書です。
そしてもう1枚は、未記入の来年分の扶養控除等申告書です。
今年分の扶養控除等申告書については、今年12月31日の状況で前回記入時の状況と変わっていないかを確認し、変わっていれば変更します。
令和7年は年収の壁の見直し等により扶養になる所得基準の変更等がありましたので、特に注意してください。
来年分の扶養控除等申告書については、予想される来年12月31日の状況での扶養関係を記入します。
扶養控除等申告書(簡易様式)の書き方
令和7年分から扶養状況が前年と同じ方の記入が楽なように、扶養控除等申告書に新様式ができました。
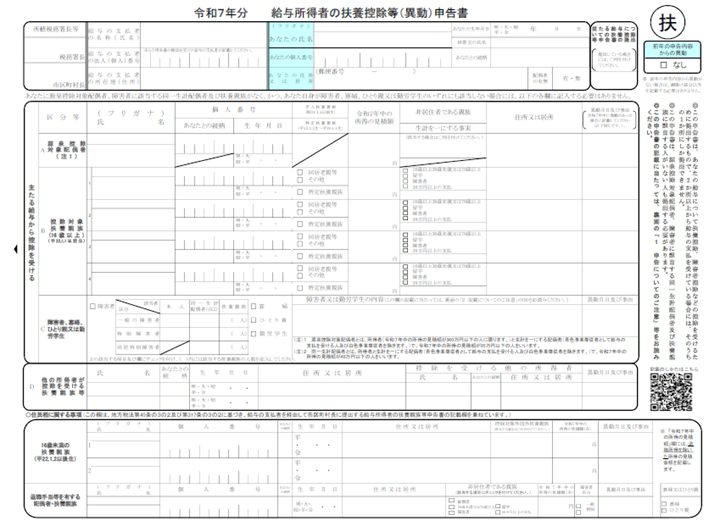
(出典:国税庁。以下同じ。クリックすると拡大できます。)
通常の扶養控除等申告書と異なる点
「えっ、どこが違うの?」と思いますよね。
ほとんど通常の扶養控除等申告書と同じですが、次の点が異なっています。
| 1 | 網掛けになっているところがある |
| 2 | 右上に「前年の申告内容からの異動」欄が新設 |
上の図では、水色になっているところですね。
簡易様式の書き方
この扶養控除等申告書の簡易様式では、網掛欄の記入と、「前年の申告内容からの異動」欄へのチェックをつければ、それだけで記入が完了します。
これは簡単ですね。
扶養控除等申告書の書き方|妻が専業主婦の場合
奥様が専業主婦の場合は、記入するのは、次の2項目です。
本人欄の記入
用紙の右上半分強のところが、自分について記入等をする欄になっています。
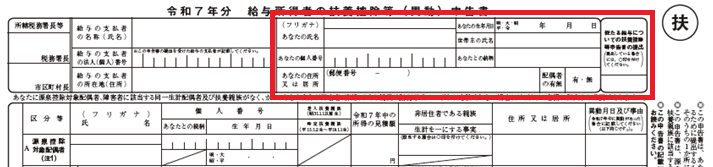
(出典:国税庁。以下同じ。クリックすると拡大できます。)
◆あなたの氏名
自分の氏名とフリガナを記入して押印します。フリガナをよく忘れます。確認しましょう。令和4年分の扶養控除等申告書からは、押印が不要になっています。
◆あなたの個人番号
いわゆるマイナンバーを記入する欄です。
しかし、原則としてここは空欄のままにするといいでしょう。会社は、この用紙とは別にマイナンバーを管理しているからです。
ただ、会社から指示があると思いますので、それに従ってください。
◆生年月日
自分の戸籍上の生年月日を和暦で記入します。
◆世帯主の氏名
世帯主というのは、家族の代表者のことです。
世帯主はあなただと思いますので、あなたの氏名を記入します。
◆あなたとの続柄
「本人」と記入します。
◆あなたの住所又は居所
自分の住所と郵便番号を記入します。
単身赴任をしているなどで住民票の場所と実際に住んでいる場所が異なる場合は、実際に住んでいる住所を書けばいいでしょう。
ただし、どちらを記載するかは、会社によって方針が違ったりしますので、会社にに問い合わせてください。
◆配偶者の有無
「有」に○をつけてください。
たまに「配偶者の有無」の「有無」の文字に○をつけている方を見かけますが、そうではありません。
その右の「有・無」の「有」を○で囲みます。
◆従たる給与についての扶養控除等申告書の提出
通常は空欄で構いません。
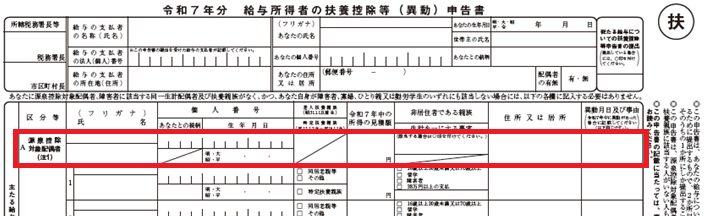
源泉控除対象配偶者欄の記入
用紙中央の大きな四角「主たる給与から控除を受ける」の「A源泉控除対象配偶者」欄を記入していきます。
赤く囲ったところです。
「源泉控除対象配偶者」とは、あなたの扶養になる奥様のことです。
(クリックすると拡大表示できます。)
◆「源泉控除対象配偶者」とは?
「源泉控除対象配偶者って何?」って思いますね。難しい言葉です。
源泉控除対象配偶者には、給与所得者本人の所得金額が900万円以下で、所得金額が95万円(給与収入のみなら160万円。令和7年改正)以下の配偶者が該当します。
配偶者控除が受けられる方や配偶者特別控除の満額控除になる方です。(自分の所得制限を除く)
したがって、専業主婦や多くのパートさんは「源泉控除対象配偶者」に該当します。
→ 源泉控除対象配偶者(国税庁)
◆氏名及び個人番号
奥様の氏名を戸籍どおりに記入します。
◆個人番号
奥様のいわゆるマイナンバーを記入する欄です。
しかし、原則としてここは空欄のままにします。
会社は、この用紙とは別にマイナンバーを管理しているからです。
ただ、会社から指示があると思いますので、それに従ってください。
◆生年月日
奥様の生年月日を和暦で記入します。
◆所得の見積額
奥様の所得金額を書く欄です。
専業主婦の場合は、「0円」と記入します。
そして、奥様が国内に住んでいない場合は「非居住者である親族」に○をつけてください。
なお、奥様が国内に住んでいない場合は、「親族関係書類」や「送金関係書類」を会社へ提出することが必要です。
◆住所又は居所
奥様の住所を記入します。通常は住民票の場所ですが、何らかの事情で別居されている場合には、その場所を記入します。
ただ、奥様が住民票を移動していない限りは、住民票の住所で構わないと思います。プライベートなことを会社に知られるのはいやですからね。
◆異動月日及び事由
通常は、空欄のままでOKです。
もし、昨年は源泉控除対象配偶者でなかった場合は、今年の1月1日と記入しておけばよいでしょう」
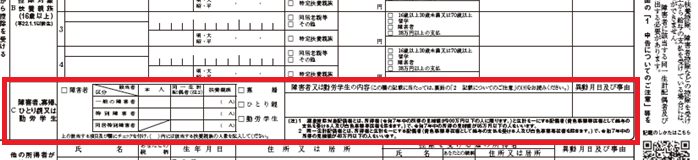
障害者、寡婦、ひとり親、勤労学生欄
自分か奥様が障害者に該当する場合には、次のように記入します。
お二人とも障害者に該当しない場合には、空欄のままでOKです。
(クリックすると拡大表示できます。)
◆障害者とは
【一般の障害者】
ここでの所得税法上の「障害者」とは、次のいずれかに当てはまる人のことを言います。
| 1 | 身体障害者手帳が交付され、3級以下と記載されている人 |
| 2 | 精神障害者保健福祉手帳が交付され、2級以下と記載されている人 |
| 3 | 児童相談所、知的障害者更生相談所、精神保健福祉センター、精神保健指定医の判定により、知的障害者と判定された人 |
| 4 | 精神又は身体に障害のある満65歳以上の人で、その障害の程度が一般障害者として市町村長等や福祉事務所長の認定を受けている人 |
【特別障害者】
次のいずれかに該当する場合は「特別障害者」になります。
| 1 | 身体障害者手帳が交付され、1級か2級と記載されている人 |
| 2 | 精神障害者保健福祉手帳が交付され、1級と記載されている人 |
| 3 | 児童相談所、知的障害者更生相談所、精神保健福祉センター、精神保健指定医の判定により、重度の知的障害者と判定された人 |
| 4 | 精神又は身体に障害のある満65歳以上の人で、その障害の程度が特別障害者に準ずるものとして市町村長等や福祉事務所長の認定を受けている人 |
| 5 | その年の12月31日の状態で身体障害によって寝たきりの状態が6ヵ月以上続き、複雑な介護を必要とする人 |
など
【同居特別障害者】
同居特別障害者とは、特別障害者のうち、あなたや配偶者、生計を一にする親族のどなたかとの同居を常としている方です。
老人ホームなどへ入所している場合は、同居にはなりません。
→ 障害者控除(国税庁)
◆障害者、寡婦、ひとり親又は勤労学生欄の記入
あなたが「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「本人」の欄に○を記入します。
あなたが「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「本人」欄に○をつけます。
奥様が「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「同一生計配偶者」の欄に○を記入してください。
奥様が「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
奥様が「同居特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「同居特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
障害者に該当する人がいる場合は、「障害者又は勤労学生の内容」欄にたとえば「障害者手帳3級の交付」などと障害の状態又は交付を受けている手帳などの種類と障害の程度を記入します。
また、障害者であることを証明する書類(障害者手帳など)のコピーを、扶養控除申告書と一緒に会社に提出してください。
今年になって障害者に該当することになった場合は、一番右の「異動月日及び事由」欄に障害者に該当することになった日を記入してください。
扶養控除等申告書の書き方|妻がパートの場合
奥様がパートで働いている場合は、奥様の給与収入によって記入する欄が変わってきます。
必ず本人欄を記入します
奥様のパート収入の金額に関わらず、自分について必ず記入します。
記入の説明は、上記の「扶養控除申告書の書き方|妻が専業主婦の場合」をご覧ください。
(クリックすると拡大表示できます。)
パート収入によって記入欄を確認
奥様のパート収入によって、記入する欄が変わってきます。
◆パート収入が年160万円以下の場合
奥様のパート収入が年160万円以下(令和7年改正)の場合は、奥様は「源泉控除対象配偶者」に該当します。
ただし、あなたの今年の所得の見積額が900万円(給与収入のみの場合1095万円)を超える場合には、奥様のパート収入が160万円以下であっても「源泉控除対象配偶者」には該当しません。所得制限があるからです。
奥様が「源泉控除対象配偶者」に該当する場合には、用紙中央上の「A源泉控除対象配偶者」欄を記入します。
(クリックすると拡大表示できます。)
◆パート収入が年160万円を超える場合
奥様のパート収入が年160万円(令和7年改正)を1円でも超える場合には、奥様は「源泉控除対象配偶者」には該当しません。
本人記入欄のみの記載でOKです。
「A源泉控除対象配偶者」欄の氏名欄に「所得超過」などと記載すると、会社は記入を忘れていないことがはっきりし、親切でしょう。
障害者、寡婦、ひとり親又は勤労学生欄
自分か奥様が障害者に該当する場合には、次のように記入します。
奥様のパート収入が123万円以下の場合が、障害者控除の対象です。
したがって、奥様が「源泉控除対象配偶者」に該当しても、パート収入が123万円を超えると、障害者控除が受けられません。
お二人とも障害者に該当しない場合には、空欄のままでOKです。
(クリックすると拡大表示できます。)
※障害者がどのような場合に該当するのかの説明は、上記をご覧ください。
→障害者とは?
◆障害者、寡婦、ひとり親、勤労学生欄の記入
あなたが「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「本人」の欄に○を記入します。
あなたが「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「本人」欄に○をつけます。
奥様のパート収入が123万円以下で「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「同一生計配偶者」の欄に○を記入してください。
奥様のパート収入が123万円以下で「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
奥様のパート収入が123万円以下で「同居特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「同居特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
障害者に該当する人がいる場合は、「障害者又は勤労学生の内容」欄にたとえば「障害者手帳3級の交付」などと障害の状態又は交付を受けている手帳などの種類と障害の程度を記入します。
また、障害者であることを証明する書類(障害者手帳など)のコピーを、扶養控除申告書と一緒に会社に提出してください。
今年になって障害者に該当することになった場合は、一番右の「異動月日及び事由」欄に障害者に該当することになった日を記入してください。
扶養控除等申告書の書き方|妻が正社員の場合
通常は本人欄の記入のみでOK
奥様が正社員の場合は、記入するのは、通常は本人欄のみです。
記入の説明は、上記の「扶養控除申告書の書き方|妻が専業主婦の場合」をご覧ください。
(クリックすると拡大表示できます。)
「A源泉控除対象配偶者」欄の氏名欄に「所得超過」などと記載すると、会社は記入を忘れていないことがはっきりし、親切でしょう。
障害者、寡婦、ひとり親、勤労学生欄
自分が障害者に該当する場合には、次のように記入します。
自分が「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「本人」の欄に○を記入します。
自分が「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「本人」欄に○をつけます。
奥様が正社員の場合、給与収入が123万円を超えるはずですから、障害者控除の対象にはなりません。
(クリックすると拡大表示できます。)
※障害者とは、どのような場合に該当するのかの説明は、上記をご覧ください。
→障害者とは?
扶養控除等申告書の書き方|妻が商売をしている場合
奥様がパートや正社員のように雇用されているのではなく、ちょっとしたお店をやっていたり、アフィリエイト収入があるなどのように商売をしている場合は、その商売の利益によって記入欄が異なってきます。
必ず本人欄は記入します
奥様の商売の利益に関わらず、自分について必ず記入します。
記入の説明は、上記の「扶養控除申告書の書き方|妻が専業主婦の場合」をご覧ください。
(クリックすると拡大表示できます。)
奥様の商売の利益によって記入欄を確認
奥様の商売の利益の状況によって、記入する欄が変わってきます。売上や収入金額ではありません。そこから必要経費を引いた金額になります。
所得税では、所得金額(=利益)で扶養になるかどうかを判定します。
商売をやっている場合の所得金額は、次のように計算します。
・収入金額 - 必要経費 =所得金額(青色申告の場合は、さらに青色申告特別控除を引きます)
→ 青色申告特別控除(国税庁)
内職や在宅ワークの場合は、所得金額の計算上特例がありますので、次を参考にしてください。
→ 内職・在宅ワークの確定申告のポイント
◆奥様の所得金額が年95万円以下の場合
奥様の商売の所得金額が年95万円以下(令和7年改正)の場合は、奥様は原則として「源泉控除対象配偶者」に該当します。
ただし、平成30年からは、もうひとつ条件が加わりました。「その年の本人(ご主人)の所得金額が900万円以下(給与収入の場合1095万円以下)という条件が加わったのです。
この両方の条件を満たせば、奥様は「源泉控除対象配偶者」に該当することになります。
用紙中央上の「A源泉控除対象配偶者」欄を記入します。
(クリックすると拡大表示できます。)
◆奥様の所得金額が年95万円を超える場合
奥様の商売の所得金額が年95万円を1円でも超える場合には、奥様は「源泉控除対象配偶者」には該当しません。
本人記入欄のみの記載でOKです。
「A源泉控除対象配偶者」欄の氏名欄に「所得超過」などと記載すると、会社は記入を忘れていないことがはっきりし、親切でしょう。
障害者、寡婦、ひとり親又は勤労学生欄
自分か、奥様の商売の所得金額が年58万円以下(令和7年改正)の場合で障害者に該当する場合に記入します。(本人欄か同一生計配偶者欄)
お二人とも障害者に該当しない場合には、空欄のままでOKです。
奥様の商売の所得金額が年58万円を超える場合には、自分が障害者に該当する場合のみ記入します。(本人欄)
自分が障害者に該当しない場合には、空欄のままにしてください。
(クリックすると拡大表示できます。)
※障害者とは、どのような場合に該当するのかの説明は、上記をご覧ください。
→障害者とは?
◆障害者、寡婦、ひとり親、勤労学生欄の記入
あなたが「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「本人」の欄に○を記入します。
あなたが「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「本人」欄に○をつけます。
奥様の所得金額が58万円以下で「一般の障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「一般の障害者」行の「同一生計配偶者」の欄に○を記入してください。
奥様の所得金額が58万円以下で「特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
奥様の所得金額が58万円以下で「同居特別障害者」に該当する場合には、「障害者」の左の四角にチェックを入れ、表の「同居特別障害者」行の「同一生計配偶者」欄に○をつけましょう。
障害者に該当する人がいる場合は、「障害者又は勤労学生の内容」欄にたとえば「障害者手帳3級の交付」などと障害の状態又は交付を受けている手帳などの種類と障害の程度を記入します。
また、障害者であることを証明する書類(障害者手帳など)のコピーを、扶養控除申告書と一緒に会社に提出してください。
今年になって障害者に該当することになった場合は、一番右の「異動月日及び事由」欄に障害者に該当することになった日を記入してください。
基礎控除申告書兼配偶者控除等申告書兼年末調整に係る定額減税のための申告書兼所得金額調整控除申告書の記入も必要になった
平成29年までは、配偶者控除を受ける場合には、扶養控除等申告書を提出すればよかったですね。
ところが、平成30年からは、扶養控除等申告書に記入しただけでは不足です。「配偶者控除等申告書」にも記入して会社へ提出しなければならなくなりました。
なぜかというと、配偶者控除にも本人の所得制限が加わったからです。
令和7年分では「基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書」とさらい長い名前の用紙になりました。
奥様の所得金額が95万円(給与収入の場合160万円)を超えて「源泉控除対象配偶者」に該当しなくても、所得金額が133万円(給与収入の場合201万円)以下であれば、「配偶者特別控除」を受けることができますので、「基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書」に奥様の所得金額を記載します。
「基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書」の記載の仕方については、次の記事をご覧ください。
→基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書の記入方法、しかた
動画による説明(国税庁)
国税庁が動画による「扶養控除等申告書の記載のしかた」を公開しています。
こちらも参考にしてください。
→ 《記載例》令和7年分給与所得者の扶養控除等(異動)申告書
→ 《記載例》令和8年分給与所得者の扶養控除等(異動)申告書
まとめ
今回は、奥様と2人で住んでいる方、または、奥様以外の同居の人はそれぞれ収入があって扶養になっていない方のパターンでの書き方を説明しました。
奥様がパートで働いている場合や商売をしている場合は、その所得金額によって記入方法が変わりますので注意が必要です。
令和7年には税制改正がありましたので確認が必要です。
今回の記事を参考に、扶養控除申告書を正確に記載して会社へ提出してください。
なお、用紙右上のQRコードは、国税庁HPの「各種申告書・記載例(扶養控除等申告書など)」のページにリンクしています。
ここでは、用紙の様式をダウンロードしたり、記載例を見ることができます。
【扶養控除申告書の書き方|ほかのパターン】
・扶養控除申告書の書き方|独身・パート・アルバイトの場合
・扶養控除申告書の書き方|子あり、15歳未満、高校大学生の場合など
・扶養控除申告書の書き方|親の扶養の判定、64歳以下や65歳以上の場合
【投稿者:税理士 米津晋次】