消費税のインボイス制度による請求書(適格請求書)を作成する場合に問題となるのが、消費税の円未満端数処理です。
この消費税の端数処理に決まりはあるのでしょうか。
今回は、適格請求書作成時における消費税の端数処理について説明しましょう。
消費税額の計算方法|インボイス制度
インボイス制度において発行する請求書(適格請求書)に記載すべき「消費税額等」については、次の方法により計算します。
税抜価額又は税込価額を税率ごとに区分して合計する
まず、取引の税抜価額又は税込価額を税率ごとに区分して合計します。
「10%対象計 ◯◯円、8%対象計 ◯◯円」という具合です。
消費税率をかける
税率ごとに合計した金額に対して、税率をかけます。
税率ごとに合計した金額が税抜金額の場合は、税率(10%又は 8%)をかけます。
(例)100,000円×10%=10,000円 100,000円×8%=8,000円
税率ごとに合計した金額が税込金額の場合は、やや複雑になります。
消費税率10%については、「10/110」を、8%については、「8/108」をかけます。
(例)110,000円×10/110=10,000円 108,000円×8/108=8,000円
消費税の端数処理をする
税率ごとの合計額に税率をかけ、最後に端数処理を行い「消費税額等」を計算します。
したがって、適格請求書の記載事項である「税率ごとに区分した消費税額等」に1円未満の端数が生じる場合には、一つの適格請求書につき、税率ごとに1回のみの端数処理を行うことになります。
なお、端数処理は、「切上げ」「切捨て」「四捨五入」など、任意の方法で行うことができます。
端数処理が認められる例
◆税込金額をもとに消費税額を計算する場合
税込金額をもとに消費税額を計算する場合の認められる例です。
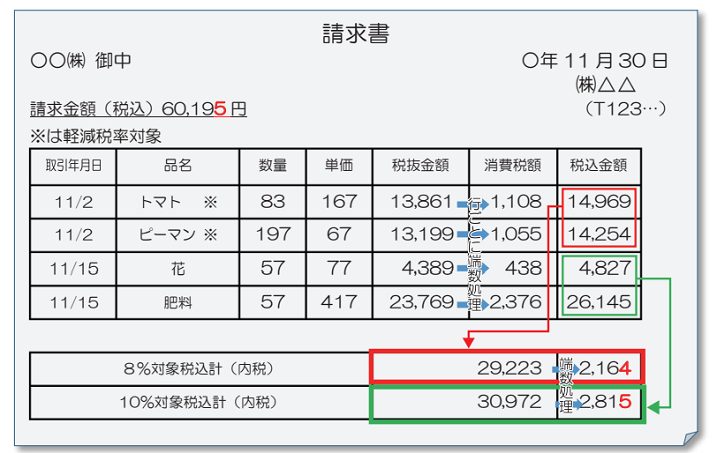
(引用:国税庁。クリックして拡大できます。)
税込価額を税率ごとに区分して合計した金額に対して、10/110又は8/108をかけた金額に端数処理を行います。
なお、この例のように、税込金額を算出するために、個々の商品ごとの消費税額を計算し、その消費税額の端数処理を行うことは、値決めのための参考で、この端数処理に関しては事業者の任意です。(適格請求書の記載事項としての消費税額等の端数処理ではありません。)。
◆税抜金額をもとに消費税額を計算する場合
税抜金額をもとに消費税額を計算する場合の認められる例です。

(引用:国税庁。クリックして拡大できます。)
税抜価額を税率ごとに区分して合計した金額に対して 10%又は8%をかけた金額に端数処理を行います。
なお、個々の商品ごとの消費税額を参考として請求書に記載することは差し支えありません。
認められない端数処理方法|インボイス制度
例えば、一つの適格請求書に記載されている個々の商品ごとに消費税額等を計算して端数処理を行い、その合計額を「税率ごとに区分した消費税額等」として記載することは認められません。
これでは、一つの請求書の中で消費税額の円未満端数処理を複数回行うことになるからです。
端数処理が認められない例
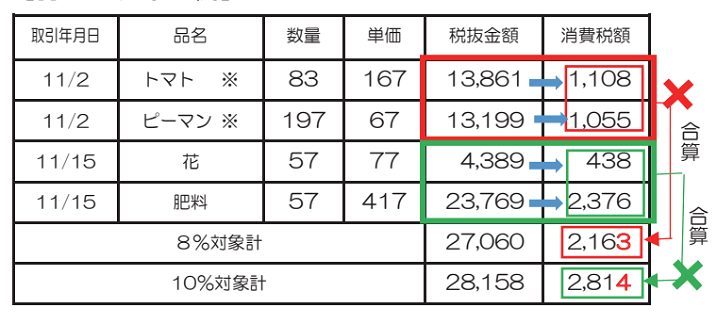
(引用:国税庁。クリックして拡大できます。)
まとめ
今回は、インボイス制度による適格請求書作成時における消費税の端数処理について説明しました。
税率ごとに区分して合計した金額に税率をかけた金額に、一つの請求書で1回のみの端数処理を行うことしか認められていません。
従来の請求書において、個々の商品ごとに消費税額を計算して端数処理を行い、その合計をしていた場合には、計算方法が変わるので早めに変更をしましょう。
【消費税インボイス制度関連記事】
請求書の書き方、記載事項、変更箇所、違い|インボイス制度
請求書消費税額の端数処理|インボイス制度
請求書を修正した場合|インボイス制度
仕入れ明細書等による対応|インボイス制度
値引きや返品を行った場合の対応|インボイス制度
一定規模以下の事業者に対する事務負担の軽減措置(少額特例)|インボイス制度
インボイス保存が不要!公共交通機関特例|インボイス制度
インボイス保存が不要!出張旅費特例|インボイス制度
3万円未満の自動販売機特例|インボイス制度
やむなくインボイス登録した事業者には「2割特例」の適用あり|インボイス制度
振込手数料の対応|インボイス制度
振込手数料(売手負担)の対応|インボイス制度
インボイス登録をやめる・取消す・取り下げる方法・手続き(2023年9月30日までに)
家賃、駐車場第等のインボイス制度対応|注意すべきポイントと手続き
タクシー代のインボイス対応には注意が必要です|イスボイス制度
ETC料金・通行料のインボイス対応(9/15柔軟対応追加)|インボイス制度
【投稿者:税理士 米津晋次】