請求について、売上返品や売上値引等をする場合もあるかと思います。
インボイス制度においては、このような売上返品や売上値引があった場合には、どのような対応をすればいいのでしょうか。
今回は、インボイス制度における売上返品や売上値引があった場合の対応について説明しましょう。
売上返品等があった場合にすべき対応|インボイス制度
適格返還請求書の交付義務
売上返品や売上値引き等の売上げに係る対価の返還等があった場合には、適格請求書発行事業者には、「適格返還請求書」の交付義務があります。
適格返還請求書の記載事項
適格返還請求書には、次の事項の全てを記載しなればなりません。
| 1 | 適格請求書発行事業者の氏名又は名称及び登録番号 |
| 2 | 売上返品等の取引年月日及び売上返品等の基となった課税売上取引の年月日 |
| 3 | 売上返品等の基となる課税売上の取引内容 |
| 4 | 売上返品等の税抜価額又は税込価額を税率ごとに区分して合計した金額 |
| 5 | 売上返品等の金額に係る消費税額等又は適用税率 |
なお、上記2.において、適格請求書を交付した売上げに係るものについては、課税期間の範囲で一定の期間の記載でも問題ありません。
例えば、月単位や「○月~△月分」といった記載も認められます。
適格返還請求書の記載例
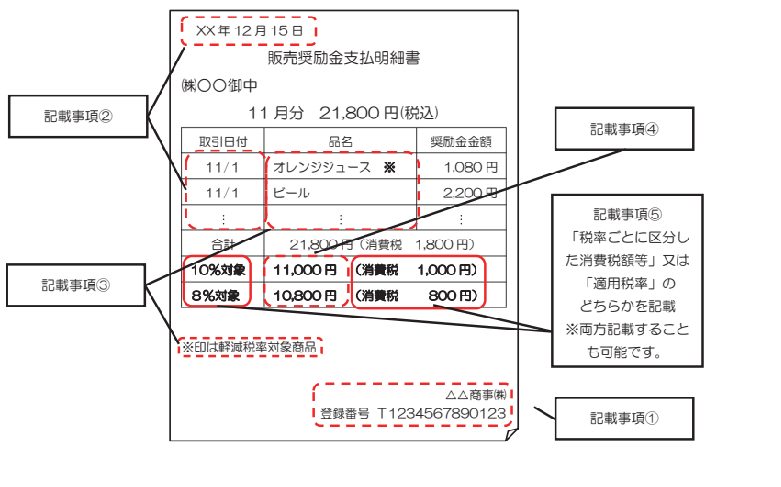
(引用:国税庁。クリックして拡大表示できます。)
適格請求書と適格返還請求書を一の書類で交付する場合|インボイス制度
適格請求書と適格返還請求書の交付義務
同じ取引先に対し、課税売上と売上返品等の両方を行った場合には、原則として、取引先に対し、適格請求書と適格返還請求書を交付する義務があります。
適格請求書と適格返還請求書を一の書類で交付する場合の例外
このように同一の事業者に対して適格請求書と適格返還請求書を交付する場合においては、適格請求書と適格返還請求書それぞれに必要な事項を記載して、一枚の書類で交付することも可能です。
また、継続して、課税資産の譲渡等の対価から売上げに係る対価の返還等の金額を控除した金額、及びその金額に基づき計算した消費税額等を税率ごとに請求書
等に記載する場合には、その記載をもって、必要な記載事項を満たすこともできます。
この場合には、課税資産の譲渡等の金額から売上げに係る対価の返還等の金額を控除した金額に基づく消費税額等の計算については、税率ごとに1回の端数処理となります。
適格請求書と適格返還請求書を一の書類で交付する場合の記載例
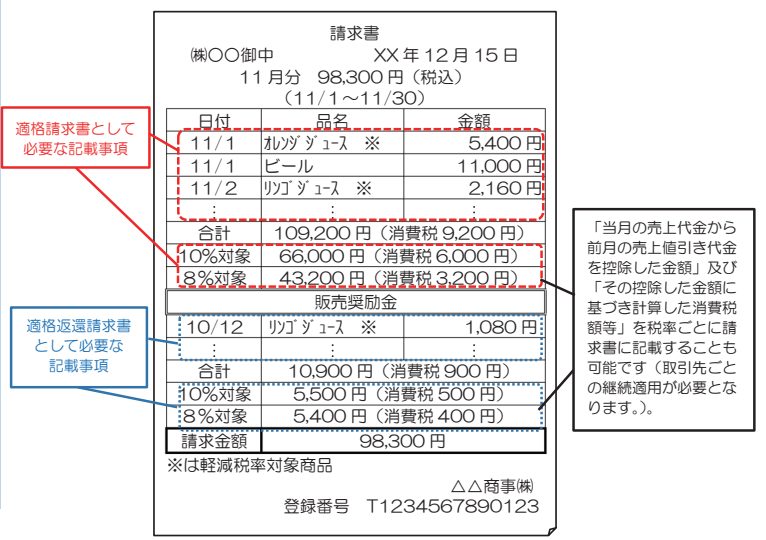
(引用:国税庁。クリックして拡大表示できます。)
適格返還請求書の交付義務が免除される例外
適格請求書の交付義務が免除される場合と同様に、次の場合には、適格返還請求書の交付義務が免除されます。
| 1 | 3万円未満の公共交通機関(船舶、バス又は鉄道)による旅客の運送 |
| 2 | 出荷者等が卸売市場において行う生鮮食料品等の販売 (出荷者から委託を受けた受託者が卸売の業務として行うものに限ります。) |
| 3 | 生産者が農業協同組合、漁業協同組合又は森林組合等に委託して行う農林水産物の販売 (無条件委託方式かつ共同計算方式により生産者を特定せずに行うものに限ります。) |
| 4 | 3万円未満の自動販売機及び自動サービス機により行われる商品の販売等 |
| 5 | 郵便切手類のみを対価とする郵便・貨物サービス (郵便ポストに差し出されたものに限ります。) |
上記のほか、売上返品等の税込価額が1万円未満である場合には、その適格返還請求書の交付義務が免除されます。
まとめ
今回は、インボイス制度において、売上返品や売上値引があった場合の対応について説明しました。
今回の記事を参考に、インボイス制度に適した対応をしてください。
【消費税インボイス制度関連記事】
請求書の書き方、記載事項、変更箇所、違い|インボイス制度
請求書消費税額の端数処理|インボイス制度
請求書を修正した場合|インボイス制度
仕入れ明細書等による対応|インボイス制度
値引きや返品を行った場合の対応|インボイス制度
一定規模以下の事業者に対する事務負担の軽減措置(少額特例)|インボイス制度
インボイス保存が不要!公共交通機関特例|インボイス制度
インボイス保存が不要!出張旅費特例|インボイス制度
3万円未満の自動販売機特例|インボイス制度
やむなくインボイス登録した事業者には「2割特例」の適用あり|インボイス制度
振込手数料の対応|インボイス制度
振込手数料(売手負担)の対応|インボイス制度
インボイス登録をやめる・取消す・取り下げる方法・手続き(2023年9月30日までに)
家賃、駐車場第等のインボイス制度対応|注意すべきポイントと手続き
タクシー代のインボイス対応には注意が必要です|イスボイス制度
ETC料金・通行料のインボイス対応(9/15柔軟対応追加)|インボイス制度
【投稿者:税理士 米津晋次】