国民民主党が「103万円の壁」について178万円まで引き上げることを提案し、与党自民党・公明党の幹事長との間で合意をしたものの、与党との協議がまとまらず、結局、「基礎控除の特例」という形で、いわゆる「103万円の壁」を160万円への引き上げという中途半端な改正となりました。
今回は、この「基礎控除の特例」について、説明します。
基礎控除額の概要
基礎控除とは?
「基礎控除」とは、所得税の税額計算をする際に、総所得金額などから差し引くことができる控除で、給与所得者や年金受給者だけでなく、個人事業主なども含めて、原則全ての人に適用されるものです。(令和2年より所得制限追加)
基礎控除額の趣旨
基礎控除は、誰もが生活に困らないように、生活にかかる最低限の所得には税金をかけないようにしましょう、というものです。
憲法25条では、「健康で文化的な最低限度の生活を営む権利」(生存権)が認められてしますので、基礎控除は、生存権を保障するための最低生活費の控除です。
→ 日本国憲法(e-Gov)
これまでの基礎控除額
これまでの基礎控除額は、次のようになっていました。
令和2年(2020年)から、基礎控除額が10万円引き上げになりましたが、同時に本人の合計所得金額による条件が加わりました。
| 本人の合計所得金額 | 基礎控除額 |
| 2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
→ 基礎控除(国税庁)
令和7年度で創設された基礎控除の特例
給与収入で変動する基礎控除額
令和7年度税制改正で創設された「基礎控除の特例」では、低所得者層の税負担に対して配慮し、物価上昇に賃金上昇が追いついていない状況を踏まえ、中所得者層を含めて税負担を軽減する観点から、基礎控除は次のように所得により変動することとなりました。
◆所得による基礎控除額
| 合計所得金額 | 基礎控除額 | 増加額 |
| 132万円以下 | 95万円 | +47万円 |
| 132万円超336万円以下 | 88万円 | +40万円 |
| 336万円超489万円以下 | 68万円 | +20万円 |
| 489万円超655万円以下 | 63万円 | +15万円 |
| 655万円超2,350万円以下 | 58万円 | +0円 |
| 2,350万円超2,400万円以下 | 48万円 | +0円 |
| 2,400万円超2,450万円以下 | 32万円 | +0円 |
| 2,450万円超2,500万円以下 | 16万円 | +0円 |
| 2,500万円超 | 0円 | +0円 |
【参考】合計所得金額とは? → 合計所得金額とは(国税庁)
◆所得が給与収入のみの場合
| 給与収入 | 基礎控除額 | 増加額 |
| 200万円以下 | 95万円 | +47万円 |
| 200万円以上475万円以下 | 88万円 | +40万円 |
| 475万円以上665万円以下 | 68万円 | +20万円 |
| 665万円以上850万円以下 | 63万円 | +15万円 |
| 850万円以上2,545万円以下 | 58万円 | +10円 |
| 2,545万円以上2,595万円以下 | 48円 | +0円 |
| 2,595万円以上2,645万円以下 | 32万円 | +0円 |
| 2,645万円以上2,695万円以下 | 16万円 | +0円 |
| 2,695万円超 | 0円 | +0円 |
低所得者層に対しては、生活保護基準や最低賃金の水準を勘案したそうです。
また、高所得者優遇とならないように工夫しつつ、納税者の8割強が対象になるようにしたようです。
→ 基礎控除の特例の創設について(PDFファイル。自由民主党、公明党)
課税最低限は給与収入160万円
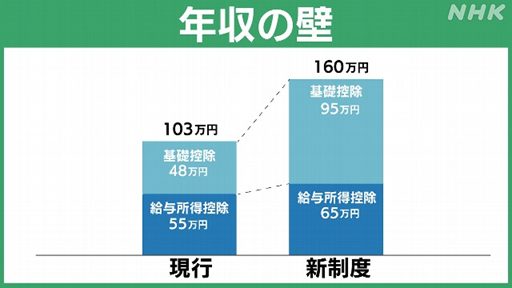
改正前の所得税の課税最低額は、給与収入103万円(基礎控除48万+給与所得控除55万)でした。
今回の改正により、課税最低限は、基礎控除額95万円に給与所得控除額の65万円を合わせた給与収入160万円に引き上げとなりました。(合計所得金額の課税最低限は95万円)
※給与所得控除額の最低が、令和7年より65万円(改正前55万円)になりました。
(引用:NHK https://www3.nhk.or.jp/news/html/20250307/k10014741421000.html)
基礎控除の大部分は2年限定
今回の改正のもう一つのポイントは、この改正が恒久的なものではなく、大部分は2年限定の特例であることです。
もう少し説明すると、基礎控除額について、200万円相当以下の部分については恒久的な取り扱いですが、それ以外の部分は令和7年(2025年)と令和8年(2026年)の2年間限定です。
恒久的でないので「基礎控除の特例」なのです。
基礎控除特定の施行日は12月1日
さらに、今回の基礎控除の改正が施行されるのが令和7年(2025年)1月1日ではなく12月1日となっています。
それは、令和7年(2025年)1月1日から改正すると、給与計算で所得税額を計算する税額表を遡って変更することになって混乱するので、年末調整でつじつまを合わせるということのようです。
その結果、毎月の給与計算での所得税の源泉徴収額については、今回の特例は適用されず、令和7年の年末調整で加味されることとなります。
また、特に注意したのが、年途中で亡くなった方の準確定申告を11月30日までに行う場合には、基礎控除の特例前の控除額で一度申告し、12月1以降に「更正の請求」という手続きで還付を受けるという特殊な取り扱いになってしまることです。
基礎控除改正による減税効果(所得税)
今回の基礎控除改正により、所得税について実際にどれくらいの減税効果があるのでしょうか。
政府の試算では、次のようになっています。
→ 基礎控除の特例の創設について(PDFファイル。自由民主党、公明党)
単身世帯の減税効果(所得税)
| 給与収入 | 減税額 |
| 200万円 | 2.4万円 |
| 400万円~600万円 | 2.0万円 |
| 800万円 | 3.0万円 |
| 1,500万円 | 3.3万円 |
| 2,545万円 | 0円 |
共働き世帯の減税効果(所得税)
| 給与収入 | 減税額 |
| 400万円(200万円ずつ) | 4.7万円 |
| 800万円(400万円ずつ) | 4.0万円 |
| 800万円(600万円+200万円) | 4.4万円 |
| 2,000万円(1000万円ずつ) | 4.0万円 |
まとめ
今回の改正による基礎控除額の引き上げにより、多くの方の所得税が減税になることになりました。
これまで「103万円の壁」を意識していた人たちにとっては、より柔軟な働き方が可能になります。
しかし、基礎控除額の引き上げということで、全国民が減税になると思いきや、高所得者とは言えない層から対象外になったり、大部分は2年間の限定となっているなど、与党の減税したくない本音が見える改正となっています。
また、企業の給与計算担当者にとっては、年末調整の計算がより複雑になることが予想され、事務処理の負担が増すことになりますね。