
年末調整で大きく税金が変わるのが、扶養控除です。扶養人数が多くいれば、所得税・住民税がかなり安くなります。
やや複雑な状況ですと、子や親を扶養親族に入れることができるのかどうかわかりにくいこともあります。
そこで今回は、様々な状況の子や親を扶養親族することができるかどうかを説明いたします。
年末調整の疑問・Q&A(扶養親族にできるか)|子に関して
赤ちゃんが生まれたときの扶養控除
【質問】
私の家では、12月26日に赤ちゃんが生まれました。
今年の年末調整での子どもの扶養申請が間に合いませんでしたが、どうすればよいでしょうか。
【回答】
扶養親族の認定はその年の12月31日現在の状況で判定されます。
16歳未満の子の場合は、所得税でも住民税でも扶養親族に該当しませんが、住民税では非課税限度額の計算に影響します。
あなたの場合は、子どもが今年中に生まれていますので、下記のいずれかの方法で手続きを受けることができます。
| 1 | 勤務先で年末調整の再調整をしてもらう |
| 2 | 自分で所得税の確定申告する(税務署) |
| 3 | 自分で住民税の確定申告する(市区役所) |
翌年1月中なら、勤務先で年末調整の再計算を受けることができます。
なるべく早く勤務先に申し出てください。(ただし、所得税額は変わりません)
勤務先には言いづらいと思われる方は、翌年1月4日から3月15日まで(その後も申告できます)に16歳未満の扶養親族を追加した形で所得税の確定申告書(税務署)か、住民税の確定申告(市区役所)をしてください。
所得税の確定申告では16歳未満の子は扶養親族になりませんので所得税額は変わりませんが、確定申告用紙が市町村に回り、住民税の非課税限度額の計算に反映させることができます。
税務署の確定申告でなく、市区役所で住民税の申告をしても、もちろん住民税の扶養控除を受けることができます。
→ 赤ちゃんが生まれたときの住民税の扶養控除はどうなるの?(福岡県筑紫野市)
共働きで2人以上の子がいる場合の扶養
【質問】
私と妻は共働きです。私たち夫婦には、高校生の子が2人います。
2人の子のうち、ひとりを私の扶養親族に、もう一人を妻の扶養親族にすることは認められるのでしょうか?

【回答】
共働きの家族に2人以上の子がいる場合において、子をどちらの扶養親族にするかは自由になっています。
2人のお子さんともあなたの扶養親族にしてもいいですし、ご質問のようにそれぞれ一人ずつを扶養親族にしてもいいし、2人のお子さんとも奥様の扶養親族にしてもいいのです。
ただし、同一の子をあなたと奥様両方の扶養親族にすることはできません。
また、給与計算のときの勤務先への扶養人数の申告は仮ですので、最終的に異なっても構いません。
ご夫婦間で話し合っていただき、それぞれが扶養親族とする子をそれぞれの扶養控除申告書に記入して、それぞれの勤務先に提出してください。
その扶養親族の状態で、1年分の所得税の精算をすることになります。
給与計算の扶養数から変更
【質問】
私と妻は共働きで、高校生の子が2人います。
勤務先での給与計算の際は、私が扶養親族2人、妻は扶養親族0人で所得税を計算してもらっています。
これを年末調整で、私の扶養親族0人で妻の扶養親族2人というように変更してもいいのでしょうか?
【回答】
給与計算での扶養親族数は、あくまで仮計算です。
前問で回答したように、2人のお子さんをどちらの扶養親族にするかは自由です。
年末調整において扶養控除申告書に記入した扶養親族を、結果的に今年1年ずっと扶養していたことになります。
給与計算の扶養親族数と年末調整の扶養親族数が異なっても、何も問題はありません。
なお、ご質問のように扶養親族を変更すると、あなたは、給与計算では2人の扶養で所得税計算していて、結果的に扶養0人で年末調整をすることになります。
すると、年間所得税額が不足になる可能性が高いです。
逆に、奥様については、給与計算では扶養0人で所得税を計算していて、年末調整では扶養2人ということになると、年末調整で所得税が多く還付されることになります。
15歳以下(16歳未満)の子の扶養親族
【質問】
私には、小学生の子が2人います。所得税では、15歳以下の子は、扶養親族に該当しないとのことです。
そうであれば、扶養控除申告書の扶養親族欄には、何も記入しなくてもいいのでしょうか?

【回答】
所得税でも住民税でも16歳未満のお子さんは、子供手当が支給される関係で、扶養親族には該当しません。
しかし、住民税では、16歳未満のお子さんは非課税限度額の計算に影響します。
したがって、ご質問の小学生のお子さんの場合には、扶養控除申告書の中央にある「控除対象扶養親族(16歳以上)の欄には、何も記入しません。
しかし、用紙下部の「住民税に関する事項」の「16歳未満の扶養親族」欄には、お子さん2人について記載してください。

(出典:国税庁。クリックすると拡大できます。)
この欄に記入することにより、住民税の計算では、非課税限度額の計算にお子さんを反映させることができます。
この欄が空欄だと、住民税の非課税限度額の計算にお子さんが反映されなくなってしまいます。
結婚した妻の連れ子の扶養親族
【質問】
私は、今年結婚しました。妻には、前夫との間にできた子がいて、結婚後は私と一緒に生活しています。
私とその子には、血のつながりはありませんが、私の扶養親族にしてもいいでしょうか?
【回答】
確かに、あなたとそのお子さんとの間に血のつながりはありませんが、そのお子さんはあなたから見て一親等の姻族です。
扶養親族にすることのできる3親等内の姻族に該当しますので、そのお子さんをあなたの扶養親族にすることができます。
→ 配偶者の子に係る扶養控除(国税庁)
なお、「姻族」とは、一方の配偶者と,他方の配偶者の血族との間の関係のことをいいます。(妻の父母・祖父母等と夫の関係など)
また、「血族」とは、血のつながりのある人をいいます。
4月から子が就職した場合の扶養控除は月割りできるか?
【質問】
私の子は、この春4月から正社員として就職しました。
この場合、1月から3月は扶養親族であり、4月から12月は扶養親族でないことになりますので、扶養控除を月割りで控除してもらうことができますか?

【回答】
扶養控除には、月割という考え方はありません。
原則として、その年の12月31日の現況により、扶養親族になるか、ならないかのどちからです。
ご質問の場合は、お子さんが年途中で就職していますので、年末調整では結果的に今年1月から扶養親族でなかったことになります。
留学中の子がいる場合の扶養親族
【質問】
私の娘は、今年の9月から2年間の予定で、外国の高校に留学しています。
娘には収入がなく、生活費は私から娘へ仕送りをしています。
この場合、娘は私の扶養親族とすることができますか?

【回答】
たとえ、留学中であっても、本人に所得がなく仕送りをしていれば、生計を一にしていることとなります。
したがって、留学中の娘さんをあなたの扶養親族とすることができます。
ただし、娘さんは非居住者に該当しますので、税制改正により平成28年分から、戸籍などの「親族関係書類」と銀行からの振込票控えなどの「送金関係書類」を勤務先へ提出または提示することが扶養控除を受ける条件になりました。
また、令和5年(2023年)からは、30歳以上70歳未満の方については、次のいずれかに該当する方のみとなりました。
・留学生
・障害者
・その年に自分から年間38万円以上の送金を受けている人
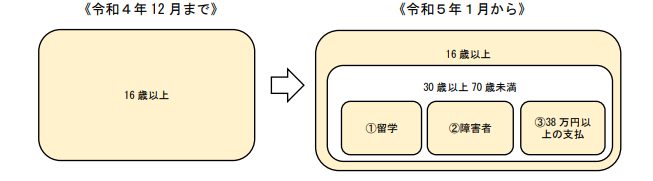
(出典:国税庁。クリックすると、拡大できます。)
年末調整の疑問・Q&A(扶養親族にできるか)|親に関して
年金収入がある父の扶養親族の判定
【質問】
私の父には、厚生年金収入などの公的年金収入があり、ほかの収入はありません。
父を私の扶養親族に入れることができるかどうかの所得金額の判定は、どのようにすればいいでしょうか?

【回答】
年金収入による所得は、「雑所得」になり、年金収入が公的年金だけの場合に雑所得金額の計算は、次の「公的年金等に係る雑所得の速算表」を使って算出します。
親の年齢が64歳以下か65歳以上かによって、適用する速算表が異なります。

(出典:国税庁、公的年金等に係る雑所得以外の所得金額が1,000万円以下である場合の表です。)
→ 公的年金等の課税関係(国税庁)
【計算例1:親が64歳以下の場合】
たとえば、親が64歳で年金収入が150万円だった場合の雑所得金額は次のようになります。
・150万円×0.75-27.5万円=85万円
雑所得金額が48万円を超えるため、親を扶養親族に入れることはできません。
【計算例2:親が65歳以上の場合】
年金収入が同じでも、親が70歳以上の場合には、雑所得金額が異なります。
・150万円-110万円=40万円
雑所得金額が48万円以下のため、親を扶養親族に入れることができます。
母に遺族年金収入がある場合の扶養親族
【質問】
私の母は、遺族年金をもらっています。それ以外には収入がありません。
この場合、母を私の扶養親族に入れることができるかどうかの所得金額の判定は、どのようにすればいいでしょうか?
【回答】
遺族年金は、非課税所得に該当します。
したがって、お母様の所得金額は、遺族年金を除いて計算することになります。
お母様は遺族年金以外に収入がない、ということですので、あなたはお母様を扶養親族等として申告することができます。
もちろん、老人扶養控除、同居老親等に該当すれば、該当する控除を受けることができます。
今年父が死亡した場合の扶養親族
【質問】
私は父とずっと同居していました。その父が今年の4月に死亡しました。
私は、今年の年末調整で父を扶養親族とすることができますか?

【回答】
扶養親族の要件を満たすかどうかは、原則としてその年の12月31日の現況で判断します。
しかし、例外的にその年途中で死亡した場合には、その死亡日の現況で判断することになっています。
したがって、今年の年末調整で今年亡くなったお父様を扶養親族とするはできます。
もちろん、同居老親等の条件を満たしていれば、今年については同居老親等とすること等もできます。
なお、来年からは、亡くなられたお父様を扶養親族から外してください。
同居していない親を扶養親族にできるのか?
【質問】
私は、地方に住む両親を扶養しているつもりです。
親は、年金収入しかありません。
どのような状況であれば、同居していない親を扶養にいれてもいいのでしょうか。
【回答】
別居している親を扶養控除の対象とするためには、所得が48万円以下という条件にほかに、常に生活費、療養費等の送金が行われているなど「生計を一」にしていることが必要となります。
「月にいくら以上送金している」「年間いくら以上療養費を負担している」という明確な基準はありません。

親と別居していても、頻繁に生活費や医療費などの仕送りをしている実態があれば、「生計一」と認められます。
しかし、たとえ仕送りしていても、小遣い程度の額の送金しかしていなければ、「生計一」とは認められないため、別居の親を扶養に入れることはできません。
また、兄弟で別居の親に仕送りしている場合には、兄弟のうちどちらか一人しか親を扶養控除の対象にすることはできません。
したがって、兄弟が均等に仕送りしている場合であっても、兄弟がそれぞれ扶養控除を半額ずる受けることもできません。
なお、送金を銀行振込でして、送金している事実を通帳で証明できるようにしておくことや、現金書留により送金している場合には、書留の写しを保存して送金事実を証明できるようにしておくことをお勧めします。
外国に住む親を扶養親族にできるのか?
【質問】
日本国外に住む親について扶養控除の適用を受ける場合は、会社に特別な書類の提出が必要なのでしょうか。
【回答】
平成28年分から、非居住者である親族に係る扶養控除の適用を年末調整で受ける場合は、親族関係書類と送金関係書類を会社へ提出しなければならなくなっています。
※「親族関係書類」とは、次のものをいいます。
(1)戸籍の附票の写し、親の旅券の写しなど
(2)外国政府又は外国の地方公共団体が発行した書類で、その国外居住親族の氏名、生年月日及び住所又は居所の記載があるもの。
※「送金関係書類」とは、次の書類で、その国外居住親族の生活費又は教育費に充てるための支払いを、必要の都度、その人に行ったことを明らかにするものをいいます。
(1)金融機関からその国外居住親族に支払いをしたことを明らかにする書類
(2)クレジットカード発行会社の書類又はその写しで、そのクレジットカード発行会社が交付したカードを提示してその国外居住親族が商品等を購入したこと等を明らかにする書類
また、令和5年(2023年)からは、30歳以上70歳未満の方については、次のいずれかに該当する方のみとなりました。
・留学生
・障害者
・その年に自分から年間38万円以上の送金を受けている人
(出典:国税庁。クリックすると、拡大できます。)
入院している父は同居老親等に該当するのか?
【質問】
私は、昨年まで同居していた父を同居老親等として年末調整を受けていました。
父は、病気で今年の10月から病院に入院しています。
今年中に退院の見込みはありません。
この場合、私は父と同居していませんので、同居老親等に該当しないことになるのでしょうか?

【回答】
同居老親等とは、老人扶養親族のうち、あなた又は配偶者の父母、祖父母など(直系尊属)で、あなた又は配偶者のいずれかとの同居を常況としている人をいいます。
この「同居を常況としている」には、病気のため入院していることなどにより、一時的にあなたと別居していて、病気が治れば同居に戻ると思われる人も含まれます。
したがって、あなたはお父様を同居老親等として申告することができます。
老人ホームに入居している母は同居老親等に該当するのか?
【質問】
私の母は、老人ホームに入居しています。その老人ホームでは、医療行為は行われません。
この場合、私は母を年末調整で同居老親等として申告することができますか?

【回答】
医療行為を行わない老人ホームへ入居している場合、その入居者の住所はその老人ホームになります。
したがって、あなたと老人ホームに入居しているお母様とは、同居の常況にはないこととなりますので、お母様をあなたの同居老親等として申告することはできません。
単身赴任で別居している共働きの妻と同居している母は同居老親等に該当するのか?
【質問】
私と妻は共働きです。私は今年途中に転勤により単身赴任しています。
私の母は、自宅に残った妻と同居しています。
この場合、私と母は同居していませんが、母を私の同居老親等とすることはできるでしょうか?
【回答】
同居老親等とは、老人扶養親族のうち、あなた又は配偶者の父母、祖父母など(直系尊属)で、あなた又は配偶者のいずれかとの同居を常況としている人をいいます。
つまり、お母様はあなたと同居していなくても、奥様と同居していれば、あなたの同居老親等とすることができます。
もちろん、あなたの同居老親等ではなく、奥様の同居老親等とすることもできます。
継母(後妻)の扶養親族
【質問】
私の父は過去に再婚し、今年死亡しました。父には継母(後妻)がおり、一緒に生活しています。
継母には所得がありません。
この場合、私は継母を扶養親族にすることができますか?
【回答】
お父様が亡くなっても、継母の姻族関係を終了する届出を行わない限り、その姻族関係は継続します。
その場合、あなたにとって継母とは血のつながりはありませんが、一親等の姻族になります。
扶養親族の条件である3親等内の姻族ですので、あたなは継母を扶養親族とすることができます。
まとめ
今回は、様々な状況の子や親を扶養親族することができるかどうかを説明いたしました。
特に、同居老親等に該当すると、引いてもらえる金額が増えますんで、今回の記事を参考に、扶養控除申告書に正しく申告してください。
【関連記事】
・扶養の範囲には所得税の扶養範囲と社会保険の扶養範囲の2種類ある
・社会保険新106万円の壁とは?交通費等の落とし穴とは?年金はどうなる?
・扶養から外れる手続き・タイミングは?外れると損?|税金・保険・手当
・扶養に変更があった場合の年末調整|判断の時期、誕生・就職・死亡
・保険満期金|税金(一時所得、贈与税)のしくみと確定申告、扶養への影響
【投稿者:税理士 米津晋次】