大学や専門学校の授業料高いですよね。びっくりします。
下宿すると、さらに親の経済的負担は大きいです。
このような大学や専門学校の学費負担を軽減するため、学生の扶養控除は、通常よりも大幅に増額されているのを知っていますか?
また、令和7年には、税制改正により大学生等の扶養条件が緩くなっています。(特定親族特別控除の創設)
そこで今回は、主に大学生や専門学生の親が受けられる「特定扶養控除」「特定親族特別控除」について説明いたします。
特定扶養控除等(大学生等)|特定扶養控除とは
特定扶養控除の概要・趣旨
「特定扶養控除」とは、教育費など支出がかさむ世代の税負担を軽くするために、1989年(平成元年)に創設された制度です。
控除額が、通常の扶養控除よりも上乗せされています。
導入当初は、16歳から22歳までが対象でしたが、現在の対象年齢は、19歳から22歳までとなっています。
つまり、現在は、簡単に言えば、大学や専門学校に通っている子ということになりますね。
ただし、厳密には違っていますので、次で確認してください。
特定扶養控除の要件
特定扶養控除は、扶養親族のうち、その年の12月31日現在の年齢が19歳以上23歳未満の人であることです。
つまり、年齢(19歳以上23歳未満)以外の条件は、扶養親族と同様で、生計を一にするその年の合計所得金額が58万円以下(令和7年改正)の配偶者以外の親族だということです。
合計所得金額58万円というと、アルバイト収入では、123万円ということになります。
※給与収入123万円-給与所得控除65万円=給与所得金額58万円
→ 給与所得控除(国税庁)
つまり、特定扶養控除所得の要件は、「親族要件」「所得要件」と「年齢要件」しかありません。
したがって、大学や専門学校に通っていなくても、所得要件を満たせば、特定扶養控除の対象になります。
年末調整の書類を提出する時点では18歳でも、その年の12月31日までに19歳になれば、その年1年分の特定扶養控除が受けられます。
逆に、大学に通っていても、浪人して入学したり、大学で留年したりして23歳以上になると、特定扶養控除は受けられません。
なお、下宿等で一人暮らしをしていても仕送りをしていれば、「生計を一にする」に該当しますので、特定扶養控除の対象になります。
特定扶養控除額(所得税・住民税)
特定扶養控除額は次のとおりです。
・所得税:63万円(扶養控除38万円+上乗せ25万円)
・住民税:45万円(扶養控除33万円+上乗せ12万円)
普通の扶養控除に比べて、上乗せ分がありすので、かなり多額になっていますね。
特定扶養控除の年齢判定方法は?
特定扶養控除の対象となる19歳から22歳ですが、厳密には、どのように年齢を判断するのでしょうか。
それは、その年の12月31日現在の年齢が、19歳以上23歳未満の人をいいます。学年ではありません。
したがって、早生まれかどうかも無関係です。
12月31日現在の満年齢で判定することになっています。
【参考】
→扶養控除(国税庁)
特定扶養控除の控除額の推移(所得税)
特定扶養控除は、かなり頻繁に改正がされてきました。
| 年 | 変更内容 |
| 平成元年(導入) | 16歳から22歳が対象。上乗せ控除額10万円(通常分と合わせて45万円) |
| 平成5年 | 16歳から22歳が対象。上乗せ控除額15万円(通常分と合わせて50万円) |
| 平成7年 | 16歳から22歳が対象。上乗せ控除額15万円(通常分と合わせて53万円※扶養控除が増額) |
| 平成10年 | 16歳から22歳が対象。上乗せ控除額20万円(通常分と合わせて58万円) |
| 平成11年 | 16歳から22歳が対象。上乗せ控除額25万円(通常分と合わせて63万円) |
| 平成22年 | 高校の実質無料化伴い、16~18歳までは特定扶養控除の対象外に |
特定扶養控除等(大学生等)|特定扶養控除の減税効果
特定扶養控除の対象となると、どれくらい親の所得税・住民税が減税になるのでしょうか。
【前提:給与年収700万円、所得控除150万円】
・給与所得金額=給与収入700万円-給与所得控除180万円=520万円
・所得税の所得控除額(特定扶養控除を除く)
・社会保険料控除:所得税100万円、住民税100万円
・生命保険料控除:所得税8万円、住民税6万円
・配偶者控除 :所得税38万円、住民税33万円
・扶養控除 :所得税38万円、住民税33万円
・基礎控除 :所得税48万円、住民税43万円(※令和7年から改正がありますが複雑になるので令和6年のままで)
・所得控除計 :所得税232万円、住民税215万円
特定扶養控除が受けられない場合
アルバイト収入が年123万円超で、特定扶養控除が受けられない場合
・所得税:(給与所得520万円-所得控除計232万円)×10%-97,500円=約19円
・住民税:(給与所得520万円-所得控除計215万円)×10%=約31万円
・所得税・住民税合計:19万円+31万円=約50万円
特定扶養控除が受けられた場合
アルバイト収入が年123万円以下で、特定扶養控除が受けられた場合
・所得税:(給与所得520万円-特定扶養控除63万円-その他所得控除計232万円)×10%-97,500円=約13万円
・住民税:(給与所得520万円-特定扶養控除45万円-所得控除計215万円)×10%=約26万円
・所得税・住民税合計:13万円+26万円=約39万円
特定扶養控除有無の差額
今回の例で、特定扶養控除が受けられた場合と受けられない場合の税金差額は、次のようになります。
・約50万円-約39万円=約11万円
10万円以上も税金負担が変わってきますので、特定扶養控除を受けられる、受けられないの違いはかなり大きいですね。
親としては、「アルバイト収入が123万円を超えちゃった」と言われても、「あ、そう」で済まされない金額ですね。(汗)
特定扶養控除等(大学生等)|特定親族特別控除の創設
創設された「特定親族特別控除」とは?
大学生年代が親の扶養控除から外れることを気にせずに働けるよう、19歳以上23歳未満の一定の家族を扶養する人を対象とした「特定親族特別控除」が創設されました。
19歳以上23歳未満の場合は、その年のアルバイト収入が特定扶養親族該当条件の123万円(所得金額58万円)を超えても、アルバイト収入が188万円(所得金額123万円)以下であれば「特定親族特別控除」が受けられることになったのです。
「特定親族特別控除」の控除額は?
特定親族特別控除は、所得税や住民税の計算で所得控除が行われることになります。
特定親族特別控除の控除額は以下のとおりです。
| アルバイト収入 | 所得税の控除額 | 住民税の控除額 |
| 123万円超150万円以下 | 63万円 | 45万円 |
| 150万円超155万円以下 | 61万円 | 45万円 |
| 155万円超160万円以下 | 51万円 | 45万円 |
| 160万円超165万円以下 | 41万円 | 41万円 |
| 165万円超170万円以下 | 31万円 | 31万円 |
| 170万円超175万円以下 | 21万円 | 21万円 |
| 175万円超180万円以下 | 11万円 | 11万円 |
| 180万円超185万円以下 | 6万円 | 6万円 |
| 185万円超188万円以下 | 3万円 | 3万円 |
→ 令和7年度税制改正による所得税の基礎控除の見直し等について(国税庁。PDFファイル)
→ 特定親族特別控除の創設(名古屋市)
特定扶養控除等(大学生等)|アルバイト収入と受けられる控除の関係
大学生等のアルバイト収入と受けられる控除(特定扶養控除、特定親族特別控除)の関係を簡単にまとめてみましょう。
| アルバイト収入 | 受けられる控除 | 所得税所得控除額 | 住民税所得控除額 |
| 123万円以下 | 特定扶養控除 | 63万円 | 45万円 |
| 123万円超150万円以下 | 特定親族特別控除 | 63万円(満額) | 45万円(満額) |
| 150万円超188万円以下 | 特定親族特別控除 | アルバイト収入に応じ段階的に逓減 | アルバイト収入に応じ段階的に逓減 |

(引用:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」。クリックで拡大表示できます。)
特定扶養控除等(大学生等)|申告・申請方法
年末調整で申告する
会社員の場合には、勤務先で受ける年末調整の中で特定扶養控除又は特定親族特別控除を受けることができます。
会社から配布される「扶養控除等申告書」の「源泉控除親族」欄に、特定扶養控除の対象(特定扶養親族)又は特定親族特別控除の対象(特定親族)となるお子さんの氏名、生年月日等を記入します。
確定申告で控除する
年末調整で特定扶養控除又は特定親族特別控除の適用を忘れた場合でも、翌年3月15日までに確定申告をすれば特定扶養控除又は特定親族特別控除を受けることができます。
なお、翌年3月15日を過ぎても翌年1月1日から5年間は確定申告が可能です。
→ 給与所得者等で還付申告をしていなかった場合、何年前まで遡って還付申告をすることができますか(国税庁)

→確定申告が初めての方へ|確定申告の概要、必要なもの、手順など
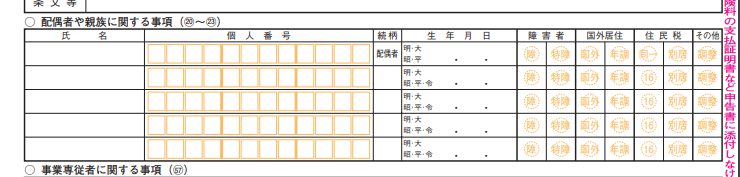
所得税確定申告書第2表の「配偶者や親族に関する事項」欄に、特定扶養控除又は特定親族特別控除の対象となるお子さんの氏名、生年月日等を記入します。
(クリックして拡大表示できます)
まとめ
今回は、主に大学生や専門学生の親が受けられる特定扶養控除と令和7年に創設された特定親族特別控除について説明いたしました。
これらの所得控除額が大きいということは、アルバイト収入が多くて扶養から外れると、急に所得税・住民税が上がってしまいます。
特定親族特別控除の創設により、年収要件が緩和されましたが、その点だけは注意が必要ですね。
【投稿者:税理士 米津晋次】