2014年に始まった少額投資非課税制度(NISA)。
株式や投資信託を対象に、本来2割課税される運用益が5年間非課税になる仕組みです。
今年(2018年)の年末には、最初の非課税期間か満期を迎えます。
2014年にNISA口座で購入して現在も保有している資産を今後どうすればいいのか不安になります。
そこで今回は、NISA満期の際の判断の方法や手続きについて説明しましょう。
2018年末で2014年のNISA口座が満期に
NISA口座の非課税期間は最長5年
NISA(少額投資非課税制度)では、NISA口座を開設できる期間は10年(2014年~2023年)です。
ただし、非課税期間は、投資した年を含めて「最長5年」となっています。
したがって、2014年(平成26年)に投資したNISA口座の非課税期間は、この2018年(平成30年)末で満期を迎えることになります。
同じように、投資年と非課税期間の満期の期限は次のようになります。
・2015年(平成27年)に投資した分 → 2019年(平成31年)末が非課税期限
・2016年(平成28年)に投資した分 → 2020年末が非課税期限
・2017年(平成29年)に投資した分 → 2021年末が非課税期限
・2018年(平成20年)に投資した分 → 2022年末が非課税期限
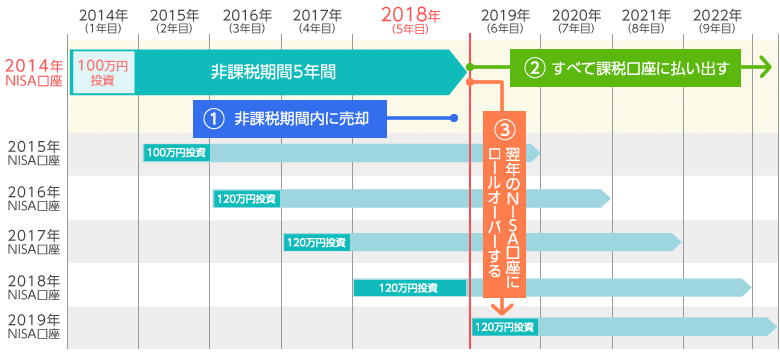
(出典:SBI証券)
非課税期間満期対象資産の確認方法
NISA口座で非課税期間満期の対象になっている資産があるかどうかをまず確認しましょう。
インターネット取引をしている場合には、NISA口座を開設している金融機関の「NISA口座管理」などのメニューから確認できます。
たとえば、SBI証券であれば、「口座管理」の「口座管理(NISA)」の画面で確認できます。
売却しない場合の選択肢は2つ
2018年末までにNISA口座の資産を売却せず運用を続ける場合の選択肢は2つです。
(1)何も手続きをせず課税口座に移管するか、(2)ロールオーバーして新たなNISA口座へ移すか、の2つです。
選択肢1.何も手続きせず課税口座に移管する
今年末までに何も手続きしなければ、資産は自動的に課税口座へと払い出されます。
もちろん、課税口座に移った株式等もそのまま、証券会社を通じて売却をすることができますし、そのまま保有し続けることも可能です。
ただし、課税口座では、2019年以降、株式配当や投資信託の分配金、売却益は本来の20%課税となります。
なお、特定口座があれば、一般口座でなく特定口座へ移管される金融機関が多いようです。
選択肢2.ロールオーバーして新たなNISA口座へ移す
もう一つは、資産を2019年分の非課税投資枠の中に移し替えることです。
「ロールオーバー」といいます。
ロールオーバーの手続きをすれば、移した資産について改めて5年間、運用益か非課税の扱いとなります。
2014年に買った資産なら、時価かいくらに膨らんでいようが全額移管が可能です。
ただし、ロールオーバーを選んだほうが必ず有利かというとそうとは限りません。
どちらでも新たな取得価額は2018年末の時価
なお、どちらを選択しても、2018年末の時価が新たな取得価格(損益計算の基準)になります。
これが重要なポイントです。
NISA口座で100万円で買った株式が現在150万円になっているとします。
取得価格は、本来の100万円から、NISA口座から移管される時点の価格に「取得価格を変更する」手続きになります。
つまり、このケースでは、本来は100万円で買った株式ですが、税務上は150万円(移管時の時価)で取得したことになるわけです。
年末時価がNISA枠を超えていてもロールオーバーが可能
ロールオーバーの際には、もうひとつポイントがあります。
ロールオーバーする場合には、年末時価が翌年の非課税投資枠の上限(120万円)を超えていたとしても全額をロールオーバーできることです。
たとえば、2014年にNISA口座で100万円分の株を買っていて、2018年末の時点で値上がりによって200万円になっていたとします。
ロールオーバーする場合には、NISA枠の120万円の上限を超えていることになりますが、200万円全額をロールオーバーすることができるのです。
ただし、翌年のNISA口座枠はすべて使い切る形になるので、新規の投資はできません。
つみたてNISAにはロールオーバーできない
ロールオーバーする場合には、注意点があります。
それは、翌年も一般NISA口座があることです。
よくあるのが、つみたてNISAに変更している場合です。
この場合は、翌年の口座をつみたてNISAから一般NISAへ変更する必要があります。
事例で選択を考える
ケース1
2014年に価格120万円で買った株式がその後値上がりし、2018年末に時価150万円になったという前提で考えてみましょう。
NISA口座でも課税口座でも、2018年末の時価150万円が新たな取得価格になります。
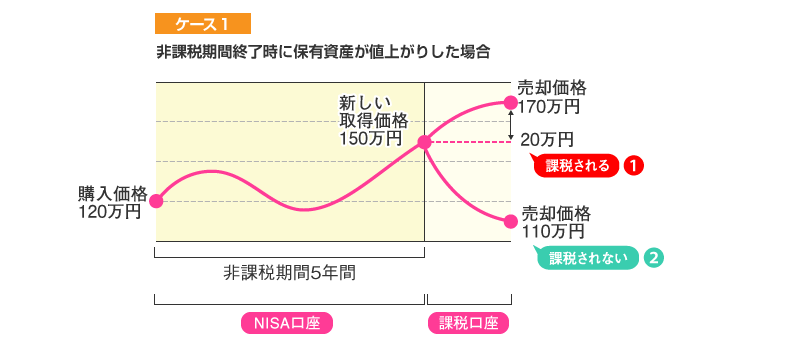
(出典:金融庁)
ロールオーバーが有利になる場合(1)
株式が2019年以降も値上がりして170万円で売ると仮定しましょう。
課税口座で売る場合には、売却益である20万円(170万円-150万円)の20%=4万円の税金がかかります。
しかし、ロールオーバーすれば非課税です。
結果的にロールオーバーの選択が有利となります。
課税口座へ移すことが有利になる場合(1)
上記と同じく2014年に価格120万円で買った株式が反対に、2019年以降に値下がりして110万円で売ると仮定しましょう。
40万円の売却損(110万円-150万円)が発生します。
課税口座の場合、この損失は、別の課税口座で生じた売却益があれば、その間で損益通算が可能です。
別の課税口座で50万円の売却益があれば、40万円の損失と相殺され、課税対象になる売却益は10万円(50万円-40万円)ですみます。
損益を相殺することで税金を減らせる効果があるのです。
もし、損益通算後も損失を相殺しきれず損が残った場合でも、翌年以降3年間繰り越ることもできます。
一方、NISA口座では、利益が非課税となる代わりに、損失は損益通算などに使うことが認められません。
売却損が出た場合は、NISA口座は課税口座より不利になります。
ケース2
次は、2014年に120万円で買った後、2018年末に100万円に値下がりした前提です。
新たな取得価格は、2018年末の時価100万円になります。
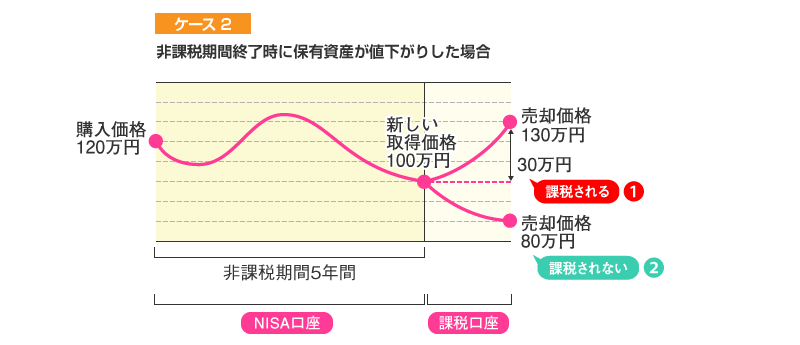
(出典:金融庁)
ロールオーバーが有利になる場合(2)
仮に2019年以降に価格が130万円に戻って売るとすると、課税口座の場合売却益30万円(130万円-100万円)の20%=6万円の税金がかかります。
ロールオーバーなら非課税なので、この場合はロールオーバーの方が有利です。
課税口座へ移すことが有利になる場合(2)
2019年以降にさらに下落して80万円になった時点で売ればどうなるでしょうか。
課税口座なら売却損20万円(80万円-100万円)分は、損益通算などに使うことが可能です。
ロールオーバーしていれば、損益通算はできません。
したがって、課税口座で売却益がある場合には、NISA口座より課税口座が有利になります。
選択の判断は何でするのか
2019年以降値上がり予想か下落予想か
まず、どちらを選択するかの判断でまず考えるべきなのは、2019年以降値上がりすると予想するか、下落すると予想するかです。
資産を移管するかどうかの判断で重要なのは、その価格か2019年以降にどうなるかです。
値上がりすると思えば、ロールオーバーが基本的に正解でしょう。
一方、値下がりすると思えば、早めに手放すか課税口座への払い出しが得策となります。
新規投資枠が減ることも考える
どちらを選択するかの判断において、考える点がもう一つあります。新規投資への影響です。
ロールオーバーすると非課税枠が減少する
NISA口座の非課税投資枠は年間120万円(購入元本額ペース)です。
ただ、ロールオーバーをする場合はその分、新規に購入でできる金額が減ってしまいます。
例えば、2018年末の時価60万円のNISA口座の資産を2019年分の枠にロールオーバーすれば、2019年に買えるのは60万円(120万円-60万円)分になります。
2019年の新規投資枠が減ることになります。
2018年末の時価200万円のNISA口座の資産を2019年分の枠にロールオーバーすれば、2019年に買える枠は全くなくなってしまいます。
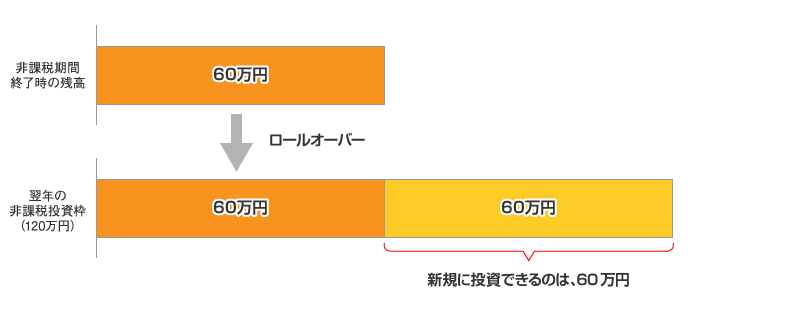
(出典:金融庁)
ほかに有望株式等があるなら、ロールオーバーしない選択も
時価が120万円を下回っているNISA口座の資産をロールオーバーする場合は、2019年分の非課税枠か余るので、追加投資をする場合には、そこに新規資金を優先的に充てるべきです。
しかし、より大きな上昇が見込める株式等がほかにあるなら、ロールオーバーせずに120万円の非課税枠を新年のNISA枠に優先して投入する方が効果的です。
ロールオーバーの手続き
「非課税口座内上場株式等移管依頼書」の提出
ロールオーバー手続きは、口座のある証券会社に「非課税口座内上場株式等移管依頼書」を提出する必要があります。
期限を超えると、自動的に課税口座へ移管されることになります。
「非課税口座内上場株式等移管依頼書」の請求方法は、金融機関によって異なります。
現在NISA口座を開設している金融機関のホームページ等で確認をしてください。
なお、保有する複数銘柄のうち一部だけを移管することも金融機関によっては可能ですが、その場合も「非課税口座内上場株式等移管依頼書」提出が必要です。
ロールオーバー手続きの期限にも注意
ロールオーバーする場合の手続きには期限があります。
たとえば、SBI証券では、ロールオーバーする場合の手続き書類の返送期限は2018年12月7日(金)です。
WEBサイトよりロールオーバーする銘柄を登録し、必要書類を郵送してもらうか、自分でサイトよりPDF形式でダウンロードするかを選択します。
必要事項に記載し、返送します。
現在NISA口座を開設している金融機関のホームページ等で手続き期限の確認をしてください。
まとめ
今回は、NISA口座満期の際の判断の方法や手続きについて説明しました。
上記の記事を参考に、どちらを選択するのかを判断してください。
NISA口座非課税期間満期は、ポートフォリオを見直すいい機会といえるかもしれません。
ロールオーバーする場合には、手続き期限に注意しましょう。
【投稿者:税理士 米津晋次】