仕事中に駐車違反や速度オーバーなどの交通違反をしてもらうこともあるかもしれません。
その場合、その交通違反の反則金(罰金)は経費になるのでしょうか?
今回は、駐車違反などの交通違反をしたときに払う反則金(罰金)について税金の扱いを説明します。
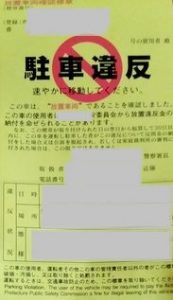
仕事中の交通反則金は会社が支払う?
道路交通法では誰が払うべきか?
交通反則金は、原則、運転者が支払うべきものです。
そして、2006年の道路交通法改正で、運転者が払わない場合には、車検証に記載された所有者が支払うことになりました。
会社としてどう対応すべきか?
従業員が業務中に駐車違反などの交通違反をした場合、会社としてどのように対応すべきでしょうか。
道路交通法上は、運転者=従業員が払うことになっています。
ただ、ルートセールスなど得意先回りを主業務とする営業マンなどは、路上駐車をして駐車違反になったり、急ぐあまり速度オーバーになることもあり、会社としては、従業員に明らかな過失がない限り、なかなか従業員に払えとは言いにくく、会社負担としているところも多いようです。
交通反則金(罰金)の税務
業務上の場合でも経費や損金にはできない
業務上であろうと、交通反則金は罰金であり、会社が負担した場合には、会社自身に罰金が課せられたと同様に扱います。
したがって、税金計算上、個人事業者の場合は必要経費になりませんし、法人の場合にも損金になりません。
それは、経費や損金にするのを認めると、罰金の効果がなくなってしまうからです。

業務上でない場合は給与扱い
それに対し、業務に関係ない交通違反金を会社が支払った場合には、本来は従業員本人が負担すべきものですから、税務上はその従業員への「給与」とみなされます。
したがって、従業員へは、所得税や住民税がかかることになります。
一方、会社や個人事業主にとっては、給与として損金または経費とすることができます。
ただし、交通違反をした者が役員の場合は、役員賞与の扱いになり、本人に所得税や住民税がかかるだけでなく、会社も損金にはできないことになりますし、個人事業主の場合は、給与にできませんし、必要経費にもできません。

交通反則金(罰金)の経理処理
業務上の場合の法人は「租税公課」+申告書加算
業務上の違反で会社が交通違反金(罰金)を負担した場合の経理処理は「租税公課」の勘定科目とすることが多いです。
このままでは、損金になってしまいますので、法人税申告書で所得金額に加算をして、結果的に交通違反金(罰金)が損金にならないようにします。
業務上の場合の個人事業主は「事業主貸」
業務上の違反で個人事業主の場合、所得税では会社のように申告書で加算することができませんので、経理処理する際に「事業主貸」の勘定科目として、あらかじめ必要経費から除外します。
業務上以外で給与扱いする場合
業務上以外の違反で会社や個人事業主が負担した場合は「給与」扱いになるのですから、「給料手当」等の勘定科目で経理処理し、給与計算では、所得税の対象とします。
会社の役員の場合は、「役員報酬」又は「役員賞与」の勘定科目で経理処理し、役員個人については、従業員と同じく所得税の対象とします。
そして、会社側は、法人税申告書で所得金額に加算して、結果的に損金算入しないようにします。個人事業主の場合は、業務上と同じく「事業主貸」の勘定科目で経理処理し、必要経費にならないようにし、自分自身に所得税や住民税がかかるようにします。
レッカー代は経費になる
業務上の違反によるレッカー代は損金(経費)になる
駐車違反をした場合に、レッカー車で移動され、レッカー代を請求されることがあります。
このレッカー代については、その違反が業務上の場合であれば、交通違反金(罰金)と異なり、会社は損金になり、個人事業主は必要経費にすることができます。
これは、レッカー代は、実務負担の意味合いが強いからのようです。
この場合、消費税も請求されるでしょうから、課税仕入となります。
業務に関係ない違反のレッカー代は給与
同じレッカー代でも、業務に関係ない違反に関係するものについては、交通違反金(罰金)と同じく、本人に対する「給与」の扱いになって、会社や個人事業主は損金(必要経費)になります。
ただし、違反したのが役員の場合には役員賞与となって損金に算入できませんし、個人事業主の場合には、給与にならず必要経費にもなりません。
まとめ
今回は、駐車違反などの交通違反をしたときに払う反則金(罰金)について税金の扱いを説明しました。
まずは、会社や個人事業主が負担すべき違反かどうかを判定することになります。それには、業務上の違反であるのかどうかがまずはポイントになります。
業務上であっても、違反したのが従業員と、会社の役員や個人事業主の場合ではその扱いが変わります。
今回の記事を参考に、交通違反金(罰金)について、正しい経理処理をしてください。