固定資産税は、ビジネスオーナーや不動産所有者にとって、理解しておくべき重要な税金です。
不動産を所有する個人や、これからマイホームを取得使用とする人も固定資産税について理解しておくといいでしょう。
そこで今回は、固定資産税の基礎(誰が、何に対し、いつ、いくら支払うのか?)について詳しく解説します。
固定資産税とは何か?
固定資産税は、土地や建物の所有者にかかる税金です。
さらに、法人や個人事業主が所有する場合、事業用の機械設備などにもかかります。「償却資産税」といいます。
※償却資産税については、次をご覧ください。この記事では、償却資産税については省略いたします。
→ 償却資産税とは?しくみ、課税対象など
この固定資産税は、地方自治体(都道府県、市区町村)が課税し、地域の公共サービスやインフラ整備などの費用に充てられます。
「都市計画税」を含めて「固定資産税」と呼ばれることが多いです。
固定資産税は誰にかかるのか?
固定資産税は1月1日現在の所有者にかかる
固定資産税は、毎年1月1日現在の固定資産の所有者が支払います。
未完成の建物の場合
建物については、1月1日現在で完成しているものに固定資産税がかかります。
したがって、たとえば1月5日に建物が完成した場合、1月1日現在では未完成ですので、その年は固定資産税はかかりません。
そして、その翌年から固定資産税がかかるようになります。
年の途中での購入、売却の建物の場合
また、年の途中で土地・建物を購入した場合は、その年の固定資産税はかからず、その翌年から固定資産税がかかります。
反対に、年の途中で土地・建物を売却しても、その年度分の固定資産税はすべて納付しなければなりません。
1月2日に売却により相手に引き渡しても、1年分の固定資産税を支払う義務があるのです。
これは納得できないですよね。
そのため、その土地・建物の買い主から売却代金を受け取る際に、固定資産税の清算をすることが慣例になっていることが多いです。
売買契約書に記載された売却代金とは別に、固定資産税清算金として、固定資産税を按分します。
固定資産税の計算と税率
固定資産税の計算
固定資産税は、次の計算で市区町村が求めます。
・固定資産税の課税標準額×税率(1.4%) + 都市計画税の課税標準額 × 税率(0.3%)
税率は、一部の市町村では、上記と異なる場合があります。
なお、都市計画税は、市街化調整区域にある土地、家屋については課税されません。
固定資産税の課税標準額
固定資産税を計算する基礎となる課税標準額は、1月1日現在の固定資産の評価額から求められます。
土地の場合、課税標準額は、課税台帳に登録された土地の価格(評価額)を基にして、住宅用地に対する特例措置や負担調整措置などを適用することにより算出されます。
土地・家屋の価格(評価額)については、国が定める固定資産評価基準に基づいて市区町村が計算し、3年ごとに評価の見直しが行われます。
宅地の評価については、おおむね地価公示価格等(時価)の7割となるように評価がされます。
→ 固定資産税はいくらかかる?一戸建て、マンション
固定資産税の軽減制度
固定資産税の軽減措置のうち代表的になものは次のとおりです。
| 区分 | 軽減制度 | 軽減内容 |
| 家屋 | 新築住宅 | 3年又は5年間1/2に減額 |
| 家屋 | 新築認定長期優良住宅 | 5年又は7年間1/2に減額 |
| 土地 | 小規模住宅用地 | 200㎡2以下の部分 価格×1/6 |
| 土地 | 一般住宅用地 | 200㎡を超える部分 価格×1/3 |
ほかに、バリアフリー改修や、省エネ改修、耐震改修などの固定資産税軽減措置があります。
なお、固定資産税の軽減措置を受けるには、申告手続きを行う必要があります。
固定資産税の免税点
同一市区町村内に同じ人または会社が所有する固定資産のそれぞれの課税標準額の合計額が、次の金額に満たない場合は、固定資産税が課税されません。
| 区分 | 免税点 |
| 土地 | 30万円 |
| 家屋 | 20万円 |
したがって、たとえば、評価額が低い農地が別の市町村に少しだけある、といった場合には、固定資産税がかからないことがあります。
→ 固定資産税・都市計画税の非課税について知りたい(名古屋市)
固定資産税の非課税
国や地方公共団体が所有している公園や学校、病院などは、固定資産税は非課税です。
また、宗教法人、学校法人、社会福祉法人等が所有する固定資産で一定の用途に使用されているものは非課税となりますし、無償で国や地方公共団体、宗教法人、学校法人、社会福祉法人等に使用させている固定資産で一定の用途のものも非課税となります。
たとえば、お寺の本堂やその敷地、学校校舎やその敷地、児童福祉施設の建物やその敷地などです。
ほかに、相続税申告の際よく見かけるものとしては、個人が所有している私道で不特定多数の人が利用しているものであれば、非課税になります。
なお、これらの中には、固定資産税を非課税にするには申告が必要なものがありますので、注意しましょう。
車庫や物置の固定資産税
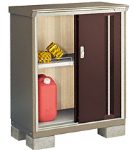
車庫や物置などの簡易な構造の建物でも、屋根や壁があり、土地に定着した建造物であれば課税の対象になります。
一方、土地定着性と外気分断性を満たしていないパイプ車庫や、三方向以上の壁がないカーポート、基礎がなく地面に置いただけの物置などは固定資産税がかかりません。
また、一般的な、イナバ・ヨドコウなどの小さな物置で、地面やブロックの上に単に置いてあるものや、転倒防止用にボルト等で簡単に止められている程度のものなどは、土地に定着していないものと考えられますので、固定資産税はかかりません。
コンテナハウスの固定資産税
投資物件のコンテナハウス(貸コンテナ、トランクルーム)には固定資産税がかからないと思っている方も少なくありませんが、実際には固定資産税がかかります。
コンテナハウスも四方を壁に囲まれ屋根のある建築物で、一般的な家屋と同様に建築確認が必要で、建築基準法の規定に適合しなければ設置できないからです。
トレーラーハウス、トレーラーボックスの固定資産税
トレーラーハウス(トレーラーボックス)と呼ばれるものは、コンテナハウスと異なり、固定資産税はかかりません。
トレーラーハウス等は、一般的に車両扱いであるため、固定資産税のかかる条件のうち「土地への定着」が満たされないからです。
ただし、車両扱いですから、自動車税・重量税等車両としての税金を納める必要があります。
固定資産税の納付、いつ払う?
固定資産税の納期と納期限
固定資産税は、年に一度、通常は4月ごろに市区町村から通知が送られてきます。
この通知に基づいて、固定資産の所有者は固定資産税の納付を行います。
多くの市区町村では、固定資産税の納期と納期限は次のようになっています。
| 期別 | 納期 | 納期限 |
| 第1期 | 4月 | 4月30日 |
| 第2期 | 7月 | 7月31日 |
| 第3期 | 12月 | 1月4日 |
| 第4期 | 2月 | 2月末日 |
末日が土曜日、日曜日、祝日、年末年始などの場合には、翌開庁日となります。
東京都は、上記とやや異なり、6月(第1期)、9月(第2期)、12月(第3期)、2月(第4期)となっています。
市区町村で納期をご確認ください。
固定資産税の全納(一括払い)と前納報奨金
固定資産税は、4期分を一括納付(全納)することもできます。
以前は国民年金のように、一括払いすることによる割引(前納報奨金)制度がありましたが、資力の問題により全ての納税者が利用できないことや固定資産税以外の税目では実施していないこと、税負担の公平化を図るためなどの理由で、ほとんどの市町村では廃止になってしまいました。
一括払いはスッキリしますし納付もれも発生しませんが、金額的なメリットがなく資金負担が発生しますので、1/4ずつ納付することをおすすめします。
なお、インターネットで検索したところ、たとえば次の市町村ではまだ前納報奨金制度が残っているようです。
・福島県猪苗代町
・茨城県牛久市
・長野県軽井沢町
・愛知県飛島村、愛知県阿久比町
・三重県紀宝町
・京都府和束町
・香川県東かがわ市
・徳島県松茂町
・福岡県志免町(令和8年度まで)
固定資産税の納付方法
多くの市区町村では、固定資産税の納付方法として次のものがあります。
| 1 | 金融機関窓口で納税 |
| 2 | コンビニエンスストアで納税する |
| 3 | 自動振替 |
| 4 | クレジットカードで納税する |
| 5 | スマートフォン決済アプリで納税する |
| 6 | インターネットバンキング等で納税する |
詳細は、各市区町村のホームページをご覧ください。
共有の場合の固定資産税納税通知書の送付先
土地や建物が共有になっている場合、共有者の代表者へ固定資産税の納税通知書が送付されることが多いです。
共有者一人一人には送付されないのです。
市町村で共有者のうち誰が代表者なのかは、次のような面を考慮して選定されるようです。
・同一市町村内に居住する人 ・持ち分(所有割合)の多い人 ・登記簿の氏名記載順位が上の人
→ 共有名義不動産の固定資産税の納付はどうするの?個人ごとに納付できないの?
まとめ
今回の記事を通じて、固定資産税の基礎をご理解されましたでしょうか。
固定資産税は、税額も多いので、特に納期限には注意して、納付を忘れないようにしましょう。
【投稿者:税理士 米津晋次】