このところ、税制改正要望の中で、上場株式の相続税評価に対するものが、複数の団体から求められています。
そこで今回は、上場株式の相続税評価について、現行制度ではどうなっているのかを説明したいと思います。
相続税の上場株式評価|現行制度の原則評価
上場株式の評価は原則時価
相続や贈与があった場合の上場株式については、その株式が上場されている取引所が公表する課税時期(相続の場合は被相続人の死亡の日、贈与の場合は贈与により財産を取得した日)の最終価格によって評価することになっています。
ただし、死亡の日や贈与の日の課税時期の最終価格が、次の3つの価額のうち最も低い価額を超える場合は、その最も低い価額により評価します。
(1)課税時期の月の毎日の最終価格の平均額
(2)課税時期の月の前月の毎日の最終価格の平均額
(3)課税時期の月の前々月の毎日の最終価格の平均額
言い換えると、次の4つのうち、最も低い価額により評価することになります。
(1)課税時期の最終価格
(2)課税時期の月の最終価格の平均額
(3)課税時期の月の前月の最終価格の平均額
(4)課税時期の月の前々月の最終価格の平均額
なお、その上場株式が国内の2以上の取引所に上場されている場合、納税義務者が選択した取引所とすることができます。
上場株式の評価の具体例
具体例で説明しましょう。
相続で取得したA社株式の価格が次のようであったとします。(課税時期10月15日)
(1)10月15日の最終価格 :1000円
(2)10月の最終価格の平均額:1030円
(3)09月の最終価格の平均額:970円
(4)08月の最終価格の平均額:990円
この場合には、最も低い1株970円で上場株式を評価することになります。
相続税の上場株式評価|現行制度の例外
評価の例外1:課税時期に最終価格がない場合
上場株式を相続または贈与により取得した場合において、課税時期に最終価格がない場合は、次の場合に応じた価格をもって課税時期の最終価格とすることになります。
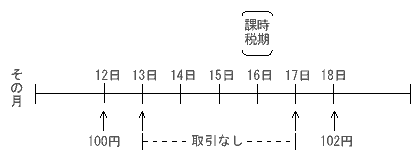
(1)課税時期の前後日の最終価格のうち、課税時期に最も近い日の最終価格(その最終価格が2ある場合には、その平均額)
たとえば、課税時期が16日で、13日から16日まで取引がなかった場合には、18日の最終価格を課税時期の最終価格とします。
出典:国税庁ホームページ
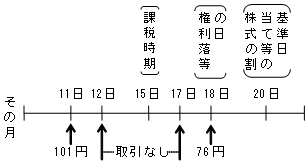
(2)課税時期が権利落等の日の前日以前で、(1)による最終価格が、権利落等の日以後のもののみである場合又は権利落等の日の前日以前のものと権利落等の日以後のものとの2ある場合には、課税時期の前日以前の最終価格のうち、課税時期に最も近い日の最終価格
たとえば、課税時期が15日で、12日から17日まで取引がなかった場合には、本来は課税時期に近い18日の最終価格76円を課税時期の最終価格とするところですが、18日の価格76円は権利落等の日以後の最終価格ですので採用されず、11日の最終価格101円が採用されます。
出典:国税庁ホームページ
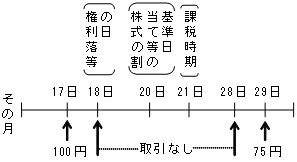
(3)課税時期が株式の割当て等の基準日の翌日以後で、(1)による最終価格が、その基準日に係る権利落等の日の前日以前のもののみである場合又は権利落等の日の前日以前のものと権利落等の日以後のものとの2ある場合には、課税時期の翌日以後の最終価格のうち、課税時期に最も近い日の最終価格
たとえば、課税時期が21日で、18日から28日まで取引がなかった場合には、本来は課税時期に近い17日の最終価格100円を課税時期の最終価格とするところですが、17日の価格は権利落等の日以前の最終価格ですので採用されず、29日の最終価格75円が採用されます。
出典:国税庁ホームページ
評価の例外2:その株式に権利落などがあり、課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合
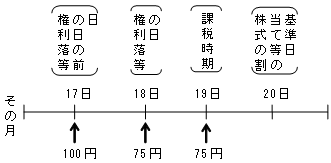
課税時期が権利落又は配当落の日から株式の割当て、株式の無償交付又は配当金交付の基準日までの間にあるときは、その権利落等の日の前日以前の最終価格のうち、課税時期に最も近い日の最終価格を課税時期の最終価格とされます。
たとえば、課税時期が19日で、権利落ち等の日が18日、株式の割当等の基準日が20日の場合には、本来は課税時期の19日の最終価格75円を課税時期の最終価格とするところですが、19日の価格は権利落等の日以降の最終価格ですので採用されず、17日の最終価格100円が採用されます。
出典:国税庁ホームページ
評価の例外3:その株式に課税時期の属する月以前3か月間に権利落等がある場合
課税時期の属する月以前3か月間に権利落等がある場合における最終価格の月平均額は、次によるものとされています。
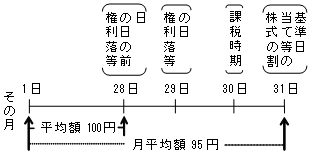
(1)課税時期が株式の割当て等の基準日以前である場合におけるその権利落等の日が属する月の最終価格の月平均額は、次の(2)に該当するものを除き、その月の初日からその権利落等の日の前日(配当落の場合にあっては、その月の末日)までの毎日の最終価格の平均額とされます。
たとえば、課税時期が30日で、権利落等の日が29日、株式の割当等の基準日が31日の場合には、本来はその月の最終価格の平均額は95円とするところですが、その月の1日から権利落等の日の前日である28日の最終価格の平均額100円が採用されます。
出典:国税庁ホームページ
(2)そのほかの場合もありますが、かなり複雑ですのでは省略します。
評価の例外4:負担付贈与や個人間の対価を伴う取引で取得した場合
負担付贈与や個人間の対価を伴う取引で取得した上場株式の価額は、その株式が上場されている取引所の公表する課税時期の最終価格によって評価します。
なお、「負担付贈与」とは、受贈者(贈与を受ける者)に一定の債務(借金など)を負担させることをいいます。
たとえば、借金して購入した株の贈与を受けた場合で、その株も借金も両方とも贈与したような場合です。
|
|

相続税の上場株式評価|税制改正要望
上場株式の評価で税制改正要望
上場株式を相続や贈与により取得した場合には、相続税、贈与税の計算では、これまで説明してきたように、簡単にいえば相続の日、贈与の日近辺の時価で評価することになっています。
報道によると、金融庁は平成29年度税制改正要望で、上場株式にかかる相続税の評価見直しを求めるとしている。
具体的な要望内容としては、上場株式の相続税評価額を時価の90%に引き下げるというもです。
また、日本証券業協会も、2017年度の税制改正要望では、上場株の相続税の評価方法を現在の時価(100%)から90%程度に下げることを求めています。
金融庁は、28年度税制改正でも時価の70%に株式の評価額を下げるよう求めましたが、与党の税制調査会は導入を見送った経緯があります。
土地の相続税評価は時価の80%
株と同様に価格が変動する土地は、相続税評価を地価(時価)の80%で算出するようになっており、確かにその面では株より優遇されています。
土地の場合は、なぜ評価額が時価の80%になっているのかというと、相続後に相続した土地を売却するまでには時間がかかり、その間の価格下落リスクや、そもそも不動産取引では価格のバラツキが多いこと、土地の相続税評価で使用する路線価が1年に1回しか発表されていないことなどが考慮されているからです。
相続税を納めるために相続した土地を売ったら、相続税評価額よりも低い価格でしか売れなかったら納税資金にも影響がでますし、そもそも相続税が過大だということにもなります。
そういったことを考慮して、土地の相続税評価額は、時価の80%程度に低くされているのです。
上場株式の相続税評価にも優遇策を
土地と比較して、上場株式は一般に売却しようとすれば株式市場ですぐに売却できます。
また、株価も毎日のように発表されていますので、土地のように価格下落リスクが低いといえます。
それなのに、なぜ金融庁や日本証券業協会が、上場株式の相続税評価額を時価の90%に引き下げるように要望しているのでしょうか。
次のようなことが要望理由とされています。
相続税の納税期限までに株価が下落しても、上場株式は死亡日の時価評価で納税する必要があり、いくら土地より売却しやすいといっても価格下落リスクを抱えます。
相続税納税のために、結局は売却しやすい上場株式を処分するケースも多く、株離れにつながっているとの見方です。
また、相続が発生する前の相続税対策では、相続税を節税する目的で時価で評価される株を売却し、時価より低い評価となる不動産を購入する人などが増えているとの指摘もあります。
さらには、株式の評価方法の見直しによって上場株の相続税負担が軽くなれば、上場株の相続が増えるとみられ、これにより、投資資金が株式市場に流れ込むと期待されます。
つまり、上場株式の相続税評価額の改正が認められれば、上場株式を保有し続ける動機に明らかにプラスに働き、個人の金融資産を貯蓄から投資へ回す流れを推し進められると期待しているのです。
|
|

まとめ
今回は、上場株式の相続税評価について、現行制度ではどうなっているのかを説明してきました。
土地の相続税評価と比較して、なぜ税制改正要望で上場株式の評価にも優遇策を求めているのかが理解していただけたのではないでしょうか。
個人の金融資産を貯蓄から投資へ向ける流れの中で、今後、上場株式の相続税評価が改正されるのか、注目してください。


















































コメント
コメントはありません。