
少子化・高齢化が進む日本では、将来国民年金が払った分ももらえないのでは?と、国民年金を支払わない人が増えています。
2016年度の国民年金納付率は、65%だそうです。
では、本当に国民年金の保険料の元はとれないのでしょうか。
そこで、国民年金の元を取るには何歳まで生きればいいのかを試算してみました。
国民年金のしくみ
国民年金の加入対象者
◆個人事業主・自営業者など(第1号被保険者)
国民年金は、個人事業主・自営業者、農業や漁業に従事している方が加入する公的年金制度です。
学生も20歳になると加入します。
これらの加入者を、国民年金の第1号被保険者といいます。
◆サラリーマンや公務員(第2号被保険者)
会社に勤めるサラリーマン(給与所得者)は、会社で厚生年金に加入します。
公務員は共済年金に加入します。
これらのサラリーマンや公務員の加入者を、国民年金の第2号被保険者といいます。
第2号保険者は、国民年金の保険料を直接納めることはありません。
厚生年金保険や共済組合が、加入者に代わって国民年金に必要な負担をしています。
◆サラリーマン等の奥さん(第3号被保険者)
サラリーマンや公務員に扶養されている配偶者を国民年金の第3号被保険者といいます。
この第3号保険者も国民年金の保険料を直接納めることはありません。
こちらも厚生年金や共済組合が、加入者に代わって国民年金に必要な費用を負担しているのです。
国民年金の保険料
◆平成30年度の国民年金保険料
国民年金の第1号被保険者が支払う国民年金保険料(掛金)は、16,340円です。(平成30年度)
厚生年金は、収入が多ければ保険料が高くなりますが、国民年金の保険料は、収入がいくらであっても同額です。
◆国民年金保険料の変遷
平成元年からの国民年金保険料がどう変わってきたかをご紹介しましょう。
・平成元年4月~平成2年3月 \8,000
・平成2年4月~平成3年3月 \8,400
・平成3年4月~平成4年3月 \9,000
・平成4年4月~平成5年3月 \9,700
・平成5年4月~平成6年3月 \10,500
・平成6年4月~平成7年3月 \11,100
・平成7年4月~平成8年3月 \11,700
・平成8年4月~平成9年3月 \12,300
・平成9年4月~平成10年3月 \12,800
・平成10年4月~平成11年3月 \13,300
・平成11年4月~平成12年3月 \13,300
・平成12年4月~平成13年3月 \13,300
・平成13年4月~平成14年3月 \13,300
・平成14年4月~平成15年3月 \13,300
・平成15年4月~平成16年3月 \13,300
・平成16年4月~平成17年3月 \13,300
・平成17年4月~平成18年3月 \13,580
・平成18年4月~平成19年3月 \13,860
・平成19年4月~平成20年3月 \14,100
・平成20年4月~平成21年3月 \14,410
・平成21年4月~平成22年3月 \14,660
・平成22年4月~平成23年3月 \15,100
・平成23年4月~平成24年3月 \15,020
・平成24年4月~平成25年3月 \14,980
・平成25年4月~平成26年3月 \15,040
・平成26年4月~平成27年3月 \15,250
・平成27年4月~平成28年3月 \15,590
・平成28年4月~平成29年3月 \16,260
・平成29年4月~平成30年3月 \16,490
このように毎年少しずつ保険料が高くなってきています。
国民年金は将来いくらもらえるのか
◆40年間が満額支給
20歳から60歳になるまでの40年間にわたり国民年金保険料を納めた人は、65歳から満額の国民年金が支給されます。
したがって、国民年金保険料を30年間納めた人は、満額の3/4の支給額になりますし、
国民年金保険料を20年間納めた人は、満額の1/2の支給額になります。
◆国民年金の最低加入期間
それでは、国民年金を5年だけ納めた人は、満額の1/8支給されるかというと、そうではありません。
国民年金の支給を受けるには、最低加入期間があるからです。
厚生年金や共済年金を含めて、最低10年加入していないと、国民年金を納めていても1円も支給されません。
2017年7月以前は、この最低加入期間は25年でしたが、2017年8月以降は10年に短縮されました。
◆平成30年度の国民年金支給額
40年間国民年金を納めた人の平成30年年度の支給額は、年額779,300円となりました。
月額に換算すると、779,300円÷12月=64,941円になります。
40年払って月額6.5万円とは、少ない印象を受けますね。
もちろん、これだけではとても老後の生活費は不足してしまいます。
国民年金の損益分岐点年齢を試算する(掛金と支給額から計算)
国民年金の支払い保険料(掛金)総額
国民年金の損益分岐点年齢を試算するために国民年金の総支払額を正確に計算しようとしても、毎年いくら保険料が変わるのかがわかりません。
でも、あくまで試算ですから正確でなくても問題ありません。
仮に、平成30年度の保険料である16,340円が変わらない前提で計算しましょう。
・国民年金保険料総額=16,340円×12ヶ月×40年=7,843,200円
国民年金の支給額
国民年金が将来いくらもらえるかも正確にはわかりません。
こちらも、平成30年度の国民年金支給額779,300円(年額)を使うことにしましょう。
国民年金の損益分岐点年齢は75歳
国民年金保険料総額を、国民年金の年支給額で割れば、受給からの損益分岐点の計算ができますね。
・国民年金の損益分岐点=国民年金保険料総額7,843,200円÷国民年金支給額年額779,300円
=10.064年
となりました。
65歳から国民年金を受給し始めるとすると、65歳+10年=75歳 が国民年金損益分岐点年齢になります。
国民年金の損益分岐点年齢を試算する(税金優遇も考慮して計算)
国民年金保険料(掛金)は全額所得控除
先程の国民年金損益分岐点年齢ですが、もう少し正確に計算したいと思います。
それには、国民年金の保険料は、所得税や住民税で優遇されていることを反映すべきです。
国民年金の保険料は、全額所得控除となるのです。
月額保険料16,340円×12ヶ月=196,080円が毎年控除されることになります。
民間の個人年金保険料は、最高で5万円(旧制度)ですから、国民年金が優遇されていることがわかります。
国は、それだけ優遇するから保険料をしっかり払ってください、と言っているのです。
安くなる所得税と住民税
国民年金保険料が全額所得控除になるといっても、具体的にいくら税金が安くなるのでしょうか。
「所得控除」というのは、税率をかける前に引いてくれるというものです。
ということは、所得控除額×税率分の税金が安くなるということになります。
◆所得税の税率
所得税の税率は、一律ではありません。
累進課税といって、所得の多い人ほど税率が高くなるようなしくみです。
また、それも所得いくらの人が何%ということではなく、
どんなに所得の多い人でも、195万円以下の部分は5%というように段階的な税率になっています。
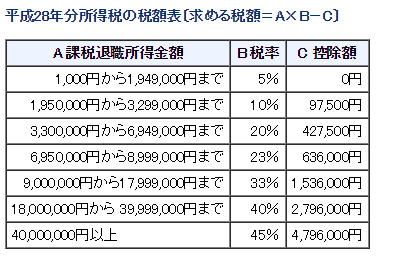
たとえば、課税所得(所得金額-所得控除額)が150万円の人なら、所得税率は5%です。
課税所得が300万円の人なら、所得税率の高い部分は10%ですし、
課税所得が500万円の人なら、所得税率の高い部分は20%です。
課税所得が800万円の人なら、所得税率の高い部分は23%になります。
◆住民税の税率
所得が多いほど税率が高くなる所得税と異なり、住民税の税率は一律10%です。
わかりやすいですね。
◆所得税率+住民税率
したがって、所得税率(高い部分)+住民税率は、次のようになります。
・課税所得150万円の人:所得税率5%+住民税率10%=15%
・課税所得300万円の人:所得税率10%+住民税率10%=20%
・課税所得500万円の人:所得税率20%+住民税率10%=30%
・課税所得800万円の人:所得税率23%+住民税率10%=33%
国民年金の実質掛金総額
これらから、税金の優遇を考慮した実質の国民年金保険料(掛金)総額を課税所得別に計算してみましょう。
・課税所得150万円の人:国民年金保険料総額 7,843,200円×(1-15%)=6,666,720円
・課税所得300万円の人:国民年金保険料総額 7,843,200円×(1-20%)=6,274,560円
・課税所得500万円の人:国民年金保険料総額 7,843,200円×(1-30%)=5,490,240円
・課税所得800万円の人:国民年金保険料総額 7,843,200円×(1-33%)=5,254,944円
国民年金の損益分岐点年齢(税金考慮)は73歳ぐらい
実質の国民年金保険料総額を国民年金の年支給額で割れば、受給からの損益分岐点の計算ができますね。
・課税所得150万円の人:国民年金実質保険料総額 6,666,720円÷国民年金支給額年額 779,300円=8.55年
・課税所得300万円の人:国民年金実質保険料総額 6,274,560円÷国民年金支給額年額 779,300円=8.05年
・課税所得500万円の人:国民年金実質保険料総額 5,490,240円÷国民年金支給額年額 779,300円=7.04年
・課税所得800万円の人:国民年金実質保険料総額 5,254,944円÷国民年金支給額年額 779,300円=6.74年
したがって、65歳から年金を受給する場合、税金を考慮した国民年金の損益分岐点年齢は、次のようになります。
・課税所得150万円の人:65歳+8.55年=73.55歳
・課税所得300万円の人:65歳+8.05年=73.05歳
・課税所得500万円の人:65歳+7.04年=72.04歳
・課税所得800万円の人:65歳+6.74年=71.74歳
2016年の日本人の平均寿命は、女性:87.14歳、男性:80.98歳ですから、多くの人が元をとれておつりが来ることになります。
まとめ
今回は、国民年金の元を取るには何歳まで生きればいいのかを試算してみました。
将来年金がもらないなら、国民年金保険料は払わないでおこうという人が増えているようですが、
試算を見る限り、ちゃんと保険料を払う方が得する可能性が高いということがわかりました。
これまで、国民年金保険料を納付していなかった人は、これからでも納付するようにしましょう。
未納付の過去分についても、ある程度遡って支払うことも可能です。
【投稿者:税理士 米津晋次】

















































