
「防衛特別法人税」という新しい税制が2026年(令和8年)4月1日以後に開始する事業年度から適用されます。
→ 防衛特別法人税が創設されました(PDFファイル。国税庁)
今回は、この「防衛特別法人税」について、その概要をご紹介します。
防衛費増額を支える「防衛特別法人税」とは?
政府が防衛力の抜本的な強化と、それに伴う防衛費の大幅な増額を決定したことで、その財源をどのように確保するかが喫緊の課題となっています。
この財源の一つとして導入が決まったのが、「防衛特別法人税」です。
これは、単なる一般的な増税ではなく、国の安全保障という特別な目的のために、主に企業部門に時限的な負担を求める税制措置として位置づけされています。
防衛費増額と財源の必要性
岸田政権は、日本の安全保障環境が厳しさを増している現状を踏まえ、防衛費を5年間で約43兆円にまで積み増し、2027年度にはGDP比2%に達する目標を掲げました。
→ 新たな国家安全保障戦略、国家防衛戦略及び防衛力整備計画の閣議決定にあたって岸田内閣総理大臣記者会見(自民党)
この目標達成のためには、従来の予算に加えて年間1兆円を超える恒久的な追加財源が必要となります。
この巨額な財源を賄うため、政府は歳出改革の徹底に加え、税制措置を講じる方針を打ち出しました。
この税制措置の柱の一つが、「防衛特別法人税」であり、追加財源の約4分の1を法人税に求める構造となっています。
「防衛特別法人税」の基本的な考え方
「防衛特別法人税」の設計は、かつて東日本大震災の復興財源として導入された「復興特別法人税」をモデルとしています。
その基本的な特徴と論拠は以下の通りです。
◆受益と負担の論理
政府がこの税制の根拠としているのが、「受益論」です。
企業活動の前提である平和と安全は、強固な防衛力によって初めて保証されます。
企業は、この安定した環境下で利益を上げているため、その環境維持のための費用を負担すべき、という考え方です。
◆時限的な上乗せ課税
この「防衛特別法人税」は、既存の法人税に対して特定の税率を上乗せする形で課されます。
現時点の議論では、数年間の時限措置として導入されることが想定されており、他の安定的な恒久財源が確立するまでの「つなぎ」の役割を果たすことが期待されています。
◆大企業中心の負担構造
財源を安定的に確保しつつ、経済活動の根幹を支える中小企業の活力を削がないよう、所得の少ない中小企業や赤字企業は防衛特別法人税の課税対象から除外されています。
結果として、主に所得の大きな大企業が負担の大部分を負う構造となります。
経済界と世論の主な懸念点
防衛特別法人税は、国の安全保障という重要な課題に直結する一方で、企業経営や経済活動に影響を与えることから、強い懸念と議論を呼んでいます。
◆国際競争力の低下
防衛特別法人税の導入により企業の実質的な法人実効税率が上昇することで、国際的に事業を展開する日本企業の競争力が損なわれるのではないか、という懸念があります。
◆投資意欲の減退
防衛特別法人税による税負担の増加は、企業の新規事業への投資や賃上げに充てるはずだった資金を圧縮し、経済の回復と成長を妨げる可能性があります。
◆恒久化への懸念
防衛特別法人税が「時限措置」として導入されても、一度創設された特別税が、財政難を理由に事実上の恒久税になってしまうのではないかという根強い不安があります。
防衛特別法人税は、安全保障政策の大きな転換を、企業部門の負担を通じて支えるという、極めて重要な意味を持つ税制です。その導入にあたっては、透明性の確保と、企業・国民の納得を得るための徹底した議論が不可欠となっています。
防衛特別法人税の「具体的な仕組み」はどうなる?対象となる企業と中小企業への影響は?
防衛特別法人税は、防衛費増額の財源を確保するために、既存の法人税に上乗せして課税される「時限的な特別措置」として設計されています。
その具体的な仕組みと、企業への適用範囲、特に中小企業への影響について解説します。
課税の「具体的な仕組み」と税率
この防衛特別税は、東日本大震災の復興財源として導入された復興特別法人税(2012〜2014年に実施)と類似した手法が採られます。
◆課税方法:法人税額への上乗せ
新しい防衛特別法人税は、企業の法人税額(課税所得に税率を乗じて算出される額)に、一定の税率をかけて算出され、本則の法人税と合わせて納付されます。
◆税率と期間
防衛特別法人税について、具体的な内容は以下の通りです。
| 税率 | 法人税額から年500万円を控除した金額に4%が上乗せされます。 |
| 期間 | 安定的な財源が確保されるまでの時限措置(当分の間)とされています。ただし、税制が一度導入されると、当初の予定通りに終了しない可能性も指摘されています。 |
| 施行時期 | 2026年(令和8年)4月1日以後に開始する事業年度から課税されます。 |
課税の「対象企業」はどう線引きされるのか?
この防衛特別法人税の最も大きな焦点の一つは、「誰が負担するのか」という課税対象の線引きです。
◆課税対象となる企業
防衛特別法人税の納税義務者は、各事業年度の所得に対する法人税を課される企業(法人)とされています。中小企業も対象です。株式会社、合同会社、一般社団法人、公益法人などが含まれるほか、人格のない社団や法人課税信託の引受けを行う個人も対象です。
一方、公共法人、収益事業を行わない公益法人等及び人格のない社団等並びに国内源泉所得を有しない外国法人などは、所得に対する法人税を納める義務がないため、防衛特別法人税の納税義務を負うことにはなりません。2010年(平成22年)10月1日前に解散した清算予納中の法人も同様です。
なお、中小法人に配慮する観点から、課税標準となる法人税額から年500万円の基礎控除額が設けられており、中小法人では所得が2,400万円程度までは防衛特別法人税が課税されず、全法人の約94%は適用対象外となることが見込まれています。
防衛特別法人税の税額の計算
防衛特別法人税の額は、各課税事業年度の課税標準法人税額(各課税事業年度の基準法人税額から基礎控除額を控除した金額)に4%の税率を乗じて計算した金額となります。
また、防衛特別法人税の額から、一定の税額控除を行うことができます。
| 1 | 基準法人税額 | 一定の制度(※1)を適用しないで計算した各事業年度の所得に対する法人税の額 |
| 2 | 基礎控除額 | 年500万円(※2) |
※1.基準法人税額の計算の際に適用しないこととされる一定の制度には、所得税額の控除、外国税額の控除、仮装経理に基づく過大申告の場合の更正に伴う法人税額の控除などがあります。
※2.課税事業年度が1年に満たない場合には、500万円を12で除し、これにその課税事業年度の月数を乗じた金額となります。

(クリックで拡大表示できます)
(引用:防衛特別法人税の創設(PDFファイル。国税庁))
最低の課税所得金額
◆大企業の課税所得金額
大企業の課税最低所得金額を法人税の標準税率をもとに計算すると、防衛特別法人税が課税される基準は課税所得が約2,160万円となります。
基礎控除額500万円÷標準税率23.2%=21,551,724円
(検証)21,551,000円×標準税率23.2%=4,999,832円<5,000,000円
◆中小企業の課税所得金額
軽減税率が適用される中小企業の課税最低所得金額を法人税の税率をもとに計算すると、防衛特別法人税が課税される基準は課税所得が約2,440万円となります。
(基礎控除額500万円-軽減税率適用所得上限800万円×軽減税率15%)
÷標準税率23.2%+軽減税率適用所得上限800万円=24,379,310円
(検証)軽減税率上限8,000,000円×軽減税率15%
+(24,379,000円-8,000,000円)×標準税率23.2%
=4,999,928円<5,000,000円
申告
◆確定申告
防衛特別法人税確定申告書は、原則として、各課税事業年度終了の日の翌日から2月以内に納税地を所轄する税務署長に提出しなければなりません。
計算の結果、所得金額が欠損等の理由により納税額が生じない場合であっても申告義務は失われないため、、防衛特別法人税確定申告書を提出する必要があります。
法人税確定申告書の提出期限が延長されている場合には、防衛特別法人税確定申告書の提出期限は、その延長された提出期限となります。
各事業年度の所得に対する法人税の納税義務がない法人については、防衛特別法人税確定申告書を提出する必要はありません。
◆中間申告
各事業年度の所得に対する法人税の中間申告書を提出すべき法人は、防衛特別法人税の中間申告書を提出しなければなりません。
中間申告の規定は、法人の令和9年4月1日以後に開始する課税事業年度から適用されます。
◆申告書様式
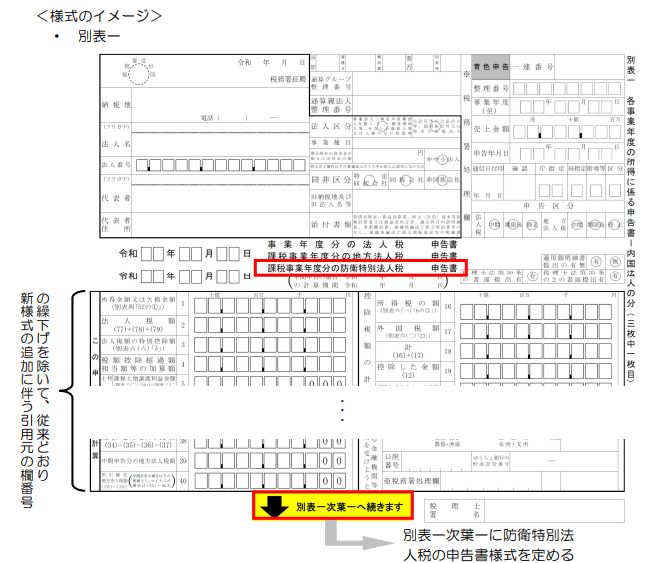
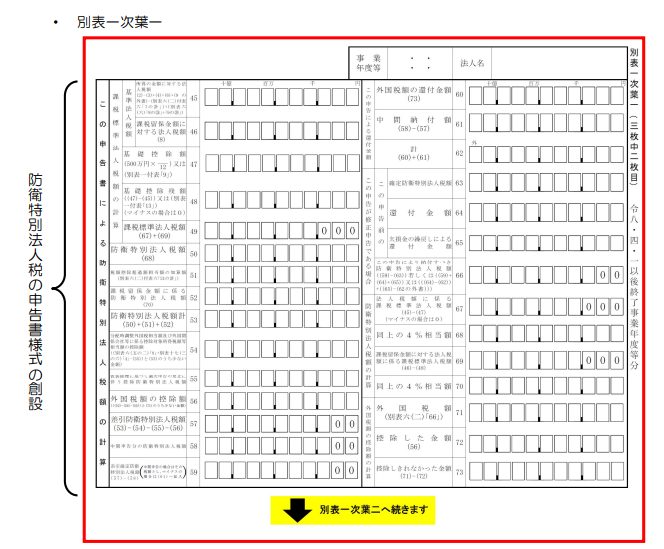
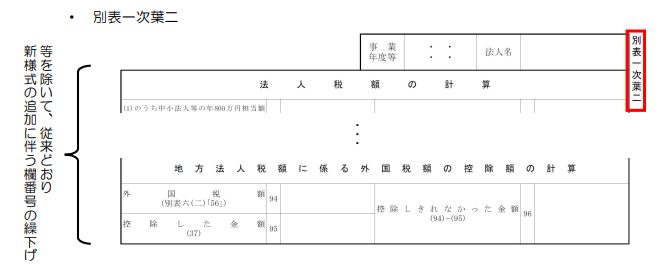
防衛特別法人税の申告書については、国税庁は令和7年5月30日、防衛特別法人税に関する申告書様式を公表しました。
法人税及び地方法人税の申告の際に使用する「別表一」の様式の次葉に、新しく「別表一次葉一」として加えることとされています。
従来の「別表一次葉」の様式は「別表一次葉二」に繰り下げられます。
→ 防衛特別法人税の申告書様式(PDFファイル。国税庁)
(クリックして拡大表示できます)
(引用:防衛特別法人税が創設されました(国税庁))
なぜ「法人税」が選ばれたのか?―受益と負担の論理
防衛費増額の安定財源を確保するにあたり、政府がその柱の一つとして「防衛特別法人税」を選んだ背景には、単なる税収の多寡だけでなく、「受益と負担の論理」に基づいた明確な考え方があります。
なぜ、所得税や消費税ではなく、企業が納める法人税が主な対象となったのかを解説します。
企業の「受益」に着目した論理:平和と安全の恩恵
防衛特別法人税が法人税に上乗せされる最大の根拠は、安全保障体制の維持・強化によって、企業が最大の受益者の一つであるという論理です。
◆企業活動の前提としての安全
企業が国境を越えたサプライチェーンを構築し、国内外で安定的に事業活動を行い、利益を上げられるのは、国が提供する「平和」と「安全」が揺るがない前提があってこそ成り立ちます。
不安定な安全保障環境は、物流の途絶、市場の混乱、投資リスクの増大など、企業経営に致命的な影響を与えます。
◆恩恵への対価としての負担
防衛力の強化は、この企業活動の前提を維持・向上させるための「コスト」です。
したがって、その恩恵を最も大きく受けている企業部門に対し、そのコストの一部を特別に負担**してもらうことは、税制上の公平性(受益者負担の原則)にかなうという考え方が政府の根底にあります。
財源確保策としての法人税の優位性
受益者負担の論理に加え、実務的・財政的な理由も法人税が選ばれた決め手となりました。
◆短期間で「まとまった財源」の確保
防衛費増額は喫緊の課題であり、迅速に安定した追加財源を確保する必要があります。
法人税は、所得税や消費税の税率を小幅に動かすよりも、大企業からの税収集中度が高いため、短期間で必要な額(年間数千億円規模)を効率的に集めやすいと判断されました。
◆「線引き」の容易さ
法人税は、所得の有無によって税負担の有無を明確に線引きしやすいという利点があります。
| 赤字企業は対象外 | そもそも法人税を納めていない赤字企業は、この特別税の対象からも外れます。 |
| 一定の所得以下の企業を除外 | 経済への影響を最小限にするため、所得が一定基準以下の企業を課税対象から除外することが容易です。これにより、経済成長の活力を削ぐことなく、財源確保のターゲットを絞り込むことができます。 |
「特別法人税」という前例と手法の活用
法人税に上乗せする手法には、過去の成功例が存在します。
◆東日本大震災「復興特別法人税」
2012年から2014年まで導入された復興特別法人税は、既存の法人税額に10%の税率を上乗せする形で、被災地の復興財源を迅速に確保する役割を果たしました。
この前例があることで、「時限的かつ特定の目的」のために、既存の税制を利用して財源を調達する手法が、技術的にも法制度上もスムーズに導入可能であると判断されました。
結論として、防衛特別法人税が法人税を対象としたのは、安全保障体制の恩恵を最も受ける企業に負担を求めるという「受益と負担の論理」と、短期間で効率的かつ狙いを定めて財源を確保できるという実務的な理由の組み合わせによるものです。
企業経営への深刻な影響:経済界はなぜ「導入反対」を表明するのか?
政府が防衛費増額の財源として「防衛特別法人税」の導入を決定したことに対し、経済界からは強い懸念と反対の声が上がっています。
この防衛特別法人税は、企業の財務状況や国際競争力、ひいては日本経済全体に深刻な影響を及ぼしかねないと考えられているためです。
企業経営に直接及ぼす「コスト増」と「投資意欲の減退」
法人税に上乗せされる特別税は、企業の純利益を直接圧迫します。
経済界が最も懸念しているのは、税負担の増加が、企業活動の根幹を揺るがすことです。
◆実質的な法人実効税率の上昇
法人税額に対して防衛特別法人税が上乗せされることで、企業の実質的な法人実効税率は引き上げられます。
この税率上昇は、利益が出ている企業にとって、税引後の利益(純利益)を減少させます。
◆投資余力と成長戦略の停滞
利益の減少は、企業が将来の成長のために使うべき「投資の原資」を直接削ります。
| 設備投資の抑制 | DX(デジタルトランスフォーメーション)や脱炭素化に向けた新たな設備投資計画が縮小・延期される可能性があります。 |
| 人材への投資の停滞 | 賃上げや従業員教育、新規採用への投資が滞り、人手不足の解消や生産性向上への取り組みが鈍化する恐れがあります。 |
経済界は、日本経済が「デフレ脱却」と「成長軌道」への転換を目指す重要な局面にあり、このタイミングでの増税は、官民連携で進める成長戦略に水を差すものだと指摘しています。
「国際競争力」の低下という決定的な懸念
法人税の負担増は、グローバルに活動する日本企業の国際競争力を弱体化させるという、より深刻な問題を含んでいます。
◆海外企業との税率差
近年、各国は企業誘致や投資促進のために、法人実効税率の引き下げ競争を行ってきました。
日本も国際水準に合わせる努力をしてきましたが、防衛特別法人税の導入によって実質税率が上がれば、税率面で再び国際的なハンディキャップを負うことになります。
◆投資・本社の海外流出リスク
税負担の重い国は、多国籍企業にとって投資先としての魅力が低下します。
| 海外での投資加速 | 日本国内での投資を抑制し、税率の低い国や成長市場への投資を加速させる可能性があります。 |
| 本社機能の移転検討 | 最悪の場合、税制を理由に本社機能の一部を海外に移転させる「空洞化」を招き、国内の雇用や技術流出につながるリスクも否定できません。 |
経済界が主張する「反対」の主な根拠
日本経済団体連合会(経団連)などの経済団体は、特別法人税に反対する理由として、受益者負担の原則の是非を超えて、財源確保のあり方そのものに異議を唱えています。
| 懸念のポイント | 経済界の主張 |
| 財源の優先順位 | 増税の前に、まず歳出改革(無駄の徹底的な削減)を最優先すべき。それでも足りない場合は、国債発行など他の手段も検討すべき。 |
| 時限措置の不確実性 | |
| 税の使途の明確化 | 一度導入された特別税が、財政難を理由に恒久化される懸念が極めて高い。恒久化されれば、日本の経済構造に長期的な悪影響を及ぼす。 |
| 景気回復への影響 | 物価高に苦しむ経済状況下での増税は、企業の景況感を冷やし、デフレ逆戻りのリスクを高める。 |
結論として、経済界は防衛力の強化の必要性は理解しつつも、その「ツケ」を企業に集中させる手法が、日本経済の持続的な成長を妨げ、国際競争力を決定的に損なうと見ており、特別法人税の導入に強く反対しているのです。
いつから導入され、いつまで続く?「時限措置」の議論と恒久化への懸念
防衛特別法人税は、「時限措置」として導入されることが前提とされていますが、その具体的な期間、そして将来的な見通しについては多くの不透明さが残ります。
この防衛特別法人税は、いつから始まり、そして本当に終わりが来るのでしょうか。
導入はいつから?の施行時期
防衛特別法人税の導入は、2025年度の税制改正で2026年(令和8年)4月1日以降に開始する事業年度からになりました。
「時限措置」の議論と期間
この特別税は、恒久的な税ではなく、あくまで防衛費増額の「つなぎ」として位置づけられています。
◆なぜ時限措置なのか?
政府は、防衛費の安定財源として、将来的には歳出改革の徹底や国債の償還といった、より永続的な財源を確立していく方針です。
防衛特別法人税は、それらの恒久財源が軌道に乗るまでの「限られた期間」だけ、企業に協力を求めるという趣旨で設計されました。
◆具体的な期間
現時点では、「当分の間」という表現がされ、具体的な年数は明示されていません。
過去の復興特別法人税(3年間)がモデルとされることが多いですが、防衛費という国家安全保障に関わる課題の規模と、今後の財政状況の不確実性を考慮すると、期間がさらに長期化する可能性も否定できません。
「恒久化」への根強い懸念
この税が「時限措置」であると説明されても、経済界や国民からは「恒久化」への根強い懸念が示されています。
◆過去の特別税の事例
過去に導入された「特別税」や「目的税」の中には、当初の時限的な目的を超えて、事実上恒久的な税となった事例が複数存在します。
これは、一度税収の道筋ができると、財政が厳しい状況下でそれを手放すことが困難になるためです。
◆経済界の主張
日本経済団体連合会(経団連)などの経済団体は、「時限措置」という説明だけでは、将来の予測が難しく、企業が長期的な投資計画を立てる上でリスクになると主張しています。
まとめ
今回は、2025年度(令和7年度)税制改正で新設された「防衛特別法人税」について解説しました。
防衛特別法人税は、多くの法人にとって新たな税負担となりますので、その影響を考慮した事業計画や資金計画の見直しが必要となるでしょう。
まずは、企業としてこの新しい防衛特別法人税を正確に理解し、自社への影響を早期に把握することが重要です。
【投稿者:税理士 米津晋次】
















































