注目を浴びているビットコインをはじめとした仮想通貨。
その利益の税務上の扱いはどうなるのか注目されていました。
そんな中、国税庁がビットコイン等の利益に対する扱いを明らかにしました。
そこで今回は、ビットコイン等仮想通貨の利益に対する税金の扱いについて説明します。
ビットコインの利益は雑所得に|仮想通貨とは?
仮想通貨はインターネット上の通貨
通貨(お金)といえば、日本円や米ドルなど、国が保証したお金が基本になってきました。
ところが近年、インターネット上で使うことができる通貨で国が保証していないものができたのです。
これが「仮想通貨」と呼ばれるもので、「暗号通貨」とか「デジタル通貨」などとも呼ばれています。
◆簡単にいつでも低コストで送金できる
仮想通貨は、インターネットにさえつながれば、世界のどこにいてもいつでも使うことができるという大変便利なものです。
たとえば、海外へ送金したいとき、今までの通貨では送金するのが大変でした。
海外送金を扱っている金融機関へその窓口が開いている時間内に行き、高額な手数料を払わなくてはなりません。
発展途上国への送金の場合、扱っている金融機関を探すのも大変でした。
しかし、仮想通貨を使えば相手が発展途上国であっても簡単に送金でき、さらに通常の送金よりかなり低コストで済むのです。
◆匿名で送金できる
通常の送金では、誰が送金したのかが相手にわかるしくみになっています。
しかし、相手に名前を知られたくない場合もあります。
その点、仮想通貨では、匿名で送金することが可能です。
この「匿名性」は、特に寄付集めなどには適しているでしょう。
◆課題だった信頼度も高くなってきた
ただ、問題は信頼・セキュリティの問題でした。
通貨に必要なのは、何といっても信頼です。
しかし、その問題も次第に解決されてきました。
そのため、仮想通貨の価値が認められはじめ、その価格も上がり始めたのです。
その結果、通貨としてだけでなく、投資対象としても注目を集めるようになりました。
主な仮想通貨の種類
仮想通貨は、今や700種類以上あるといわれています。
その中でも、現在広く認知がされている仮想通貨を3つ紹介しましょう。
◆ビットコイン
仮想通貨として最も認知されているのが、ビットコイン(BTC)です。
ビットコインは、Satoshi Nakamotoと名乗る人物がWeb上にアップした投稿に基づき、翌2009年に運営が開始された仮想通貨です。
それから約1年後には、ビットコインの両替ができる取引所が開設され、現在では世界でビットコインでの決済が多く行われています。
ビットコインは、今や1BTC(ビットコイン)が2017年に入って50万円をつけるなど、大幅に価値が上がっています。
なお、ビットコインでは、発行額上限が2140年までに2100万Bitcoinとされていて、それ以上新規に発行されることはありません。
◆イーサリアム
ビットコインの次によく知られているのが、イーサリアム(ETH)です。
このイーサリアムは、「イーサリアム・オープンソース・ソフトウェア・プロジェクト」というプロジェクトのために必要な技術として2015年7月リリースされたソフトウェアの総称です。
イーサリアムには、証明書や権利書など、あらゆる契約情報を保存・実行していく機能があります。
そのため、支払手段としてだけでなく、契約書の代わりにもなることが特徴です。
◆リップル
3つめに紹介する仮想通貨が、リップル(XRP)です。
リップルは、ビットコイン、イーサリアムに次いで認知度が高い仮想通貨で、Googleが投資したことでも知られています。
リップルは、ドルや円、ユーロをはじめとした法定通貨にも両替や送金が可能なだけでなく、ビットコインのような仮想通貨にも両替や送金を簡単にできる機能があるのが特徴です。
ビットコインの利益は雑所得に|仮想通貨の利益はどのように計算するか
仮想通貨取引利益の計算
ビットコイン等の仮想通貨の利益は、次のように計算します。
・売却価格-(購入代金+必要経費)=利益
仮想通貨利益計算の必要経費
必要経費としては、以下のようなものが考えられるでしょう。
税務署への証明資料として、領収書や口座振替のお知らせなどを保存することが必要です。
◆取引手数料
まずは、取引手数料です。
ビットコイン等の仮想通貨を購入したり、売却したりする際の手数料です。
この仮想通貨取引手数料は、すべて必要経費になります。
◆セミナー受講料や書籍購入費
仮想通貨についてのセミナー・勉強会の受講料や仮想通貨についての書籍購入費も、すべて必要経費になります。
また、セミナー参加のための交通費も必要経費として認められます。
セミナー後の懇親会費も同様に、必要経費となります。
◆パソコン関連費
パソコン本体やパソコン周辺機器などの購入代金も必要経費となります。
ただし、全額が必要経費として認められるのではなく、仮想通貨取引の使用割合分だけが認められます。
たとえば、80%を仮想通貨取引で使用し、これらの代金が5万円だったとすれば、
・5万円×使用割合80%=4万円
が必要経費として認められるのです。
また、もう1点注意があります。
パソコン本体などが10万円以上の場合には、購入した年に購入代金すべてが必要経費になるのではありません。
減価償却費といって、税法で決められた耐用年数(パソコンは4年)の期間で購入代金を分散し、その年分の減価償却費のみが必要経費になります。
もちろん、計算された減価償却費に使用割合をかける必要があります。
パソコンだけでなく、タブレットやスマホを使って仮想通貨取引をしている場合のその購入代金についても同様です。
◆プロバイダー費用や回線料
インターネットを利用するために必要なプロバイダー費用や回線料も上記と同様、その使用割合分だけが必要経費になります。
◆家賃や固定資産税など
仮想通貨取引を自宅の一部の専用スペースで行っている場合は、そのスペースに関連する費用も必要経費として認められます。
賃貸している場合には家賃ですし、自己所有の場合には固定資産税です。
また、建物全体にかけた火災保険料もこの分類に含まれます。
この分類のものは、支払った費用のうち、専用スペースの面積割合部分が必要経費となります。
ただし、リビングで仮想通貨取引を行っているような専用スペースでない場合は、必要経費として認められない可能性が高いでしょう。
専用スペースで仮想通貨取引を行っている場合には、電気代も必要でしょう。
電気代については、その使用割合分のみが必要経費になります。
◆必要経費で認められない主なもの
まず、仮想通貨取引に無関係なものは、もちろん、必要経費になりません。
それから、光熱費のうち電気代は一部経費として認められるでしょうが、水道代やガス代は認められないでしょう。
仮想通貨取引には必ずしも必要なものではないからです。
カフェなどで仮想通貨取引を行っているからといって、そこでの飲食代を場所代だという解釈で必要経費としたいのはわかりますが、それは勝手な解釈です。
カフェでの自分一人の飲食代も必要経費にはなりません。
ただ、仲間との情報交換の際の飲食代であれば、必要経費として認められるでしょう。
その際には、相手の名前とその内容をレシートの裏などに記載しておきましょう。
ビットコインの利益は雑所得に|仮想通貨の利益に対する税金
ビットコイン等仮想通貨の利益は雑所得に該当
国税庁は、2017年9月6日に、タックスアンサー№1524「ビットコインを使用することにより利益が生じた場合の課税関係」で、税金の扱いを明確化しました。
ビットコインは、物品の購入等に使用できるものですが、このビットコインを使用することで生じた利益は、所得税の課税対象となります。
このビットコインを使用することにより生じる損益(邦貨又は外貨との相対的な関係により認識される損益)は、事業所得等の各種所得の基因となる行為に付随して生じる場合を除き、原則として、雑所得に区分されます。
(出典:国税庁タックスアンサー)
これが発表される前までは、「譲渡所得」に該当するのではないか、とも見られていましたが、原則は「雑所得」に該当することが明らかにされました。
ビットコイン等の仮想通貨の「支払手段ではあるが値動きが激しい」という特徴が共通しているFXも「雑所得」ですから、「雑所得」となったのも納得がいきます。
雑所得とは
ビットコイン等仮想通貨の利益が雑所得に該当する、とはどのようなことなのでしょうか。
所得税では、所得を10種類に分類し、それぞれ課税上の配慮がされています。
事業所得、不動産所得、給与所得、退職所得、配当所得、利子所得、山林所得、譲渡所得、一時所得、雑所得の10区分です。
雑所得というのは、ほかの9つの所得区分のどれにも該当しない利益のことです。
簡単にいえば、副業による利益のことです。
雑所得は利益が多くなるほど税率が高くなる
不動産や株式の売却利益に対する税金は、分離課税と言って、利益の額に関わらず一定税率(原則所得税15%+復興特別所得税0.315%+住民税5%)となっています。
それに対し、雑所得は総合課税のため、累進税率が適用されている所得税では、利益が大きければ大きいほど高い税率が適用されることとなります。
最高税率は、所得税が45%。住民税の10%を加えると、なんと55%にもなります。
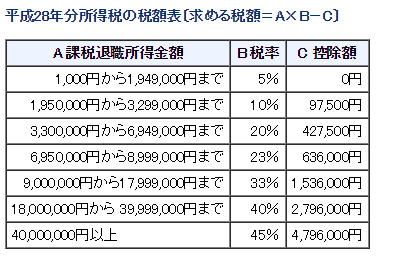
さらに、特別復興所得税もかかります。
この場合、利益の半分以上が税金に消えるということになります。
雑所得の赤字は、損益通算ができない
もし、ビットコイン等の取引で赤字(利益がマイナス)になった場合の扱いでも、雑所得は不利な扱いになっています。
たとえば、商売の利益である「事業所得」や不動産賃貸の「不動産所得」でもし赤字になった場合はまず、ほかの所得とその赤字の通算ができます。
たとえば、事業所得で100万円の赤字になった場合、給与所得200万円があれば、給与所得の200万円から事業所得の赤字100万円が相殺され、課税されるのは100万円になります。
しかし、雑所得で100万円の赤字になったとしても、給与所得200万円との相殺はできず、200万円が課税対象になるのです。
雑所得の赤字(損失)は、翌年以降への繰越しもできない
雑所得の扱いになったことで、赤字に対する不利な扱いがもうひとつあります。
それは、赤字(損失)を翌年以降に繰越すことができないことです。
たとえば、前年の赤字が100万円、今年の利益が500万円だった場合で、損失の繰越しが認められれば、今年の利益500万円と前年の赤字100万円が相殺され、今年は400万円が課税対象になります。
しかし、損失の繰越しが認められないと、前年の赤字100万円との相殺ができず、500万円が課税対象になってしまうのです。
雑所得には、特別控除がない
事業所得や不動産所得を青色申告で申告すれば、青色申告特別控除といって、経費でないのに利益から引いてくれる優遇制度があります。
譲渡所得や一時所得にも50万円の特別控除があります。
しかし、雑所得にはこのような特別控除がありません。
雑所得は、そのまま課税対象になります。
ビットコイン等仮想通貨と株式やFXとの税金の違い
◆株式等との税金の違い
投資対象として一番ポピュラーな株式等の売却益に対する税金はどのようになっているのでしょうか。
ビットコイン等仮想通貨取引による利益が雑所得になるのに対し、株式等による売却益は、譲渡所得に該当します。
また、株式等の売却益は、仮想通貨取引のように総合課税でなく、分離課税の対象となっています。
分離課税になると、税率は利益の多い少ないとは無関係に「所得税15%+復興特別所得税0.315%+住民税5%」と一定です。
また、上場株式等の売却で損失が発生した場合には、上場株式等の配当の金額と損益通算(相殺)もできます。
(他の譲渡所得や譲渡所得以外の所得との損益通算はできないことに注意)。
さらに、損益通算(相殺)してもその年で相殺しきれなかった場合には、翌年以後3年間にわたり損失の繰越しができます。
損失の繰越しができると、翌年以降3年間の上場株式等の売却益や上場株式等の配当金額との繰越控除(相殺)ができるのです。
株式等には、NISAといった株式の売却益や配当金は非課税になるという税金上の優遇規定もあります。
◆FXとの税金の違い
仮想通貨取引と同じく、投資対象となるものにFX(外国為替証拠金取引)があります。
FXは支払手段として利用することもできるので、仮想通貨ととても似ています。
また、FX取引における利益について、所得税の所得区分が「雑所得」とされていることも同じです。
しかし、同じ雑所得といっても、FXの利益に対する税金の扱いと仮想通貨取引の利益に対する税金の扱いには違いがあります。
仮想通貨取引の利益は、利益が多額になればなるほど税率が高くなる総合課税の扱いなのに対し、FX取引による利益は、申告分離課税になっています。
FX取引の利益に対する申告分離課税の税率は、株式等と同じく「所得税15%+復興特別所得税0.315%+住民税5%」と一定です。
また、FX取引で赤字(損失)が発生した場合には、ほかのFX取引等による利益との損益通算(相殺)ができます。
さらには、相殺してもまだ損失が残っている場合には、翌年以降3年間に渡ってFX取引等で発生した利益から損失額を控除(相殺)することもできます。
これらは、株式等と同じで、仮想通貨取引の扱いと異なる点ですね。
◆仮想通貨取引の税金メリットは限られる
このように、仮想通貨取引による利益については、株式等やFX等といったほかの金融商品と比較して、税金上のメリットが限られています。
このような税務上あまりメリットがない扱いになったことが、仮想通貨取引の人気にブレーキをかける面も起きるかもしれません。

まとめ
今回は、ビットコイン等の仮想通貨の利益に対する税金の扱いについて説明しました。
ビットコイン等の仮想通貨の利益に税金がかからないというのはそもそも間違いです。
確定申告するにしても、その所得区分を誤っては間違った申告になり、税務署からの指摘を受けることになるでしょう。
ビットコインの利益は雑所得になった、という今回の記事を参考に、適正な申告をするようにしてください。
【投稿者:税理士 米津晋次】